
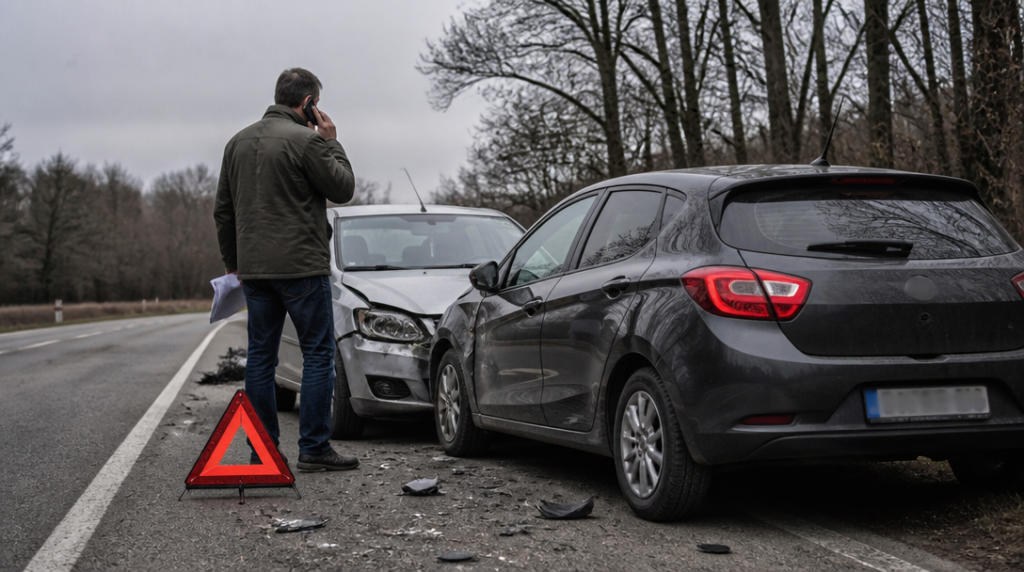
Právě jste narazili do jiného auta. Nikomu se nic nestalo, ale při pohledu na pomačkané plechy vám dojde ještě horší věc: vůz nemá povinné ručení. V tu chvíli není čas doufat, že škoda nebude vysoká. Volejte policii.
Od 1. července 2025 je přivolání Policie ČR povinné při zranění, škodě vyšší než 200 000 korun, poškození majetku třetí osoby nebo třeba svodidel a dopravní značky. Policie musí přijet také tehdy, když nejde obnovit plynulý provoz. U nepojištěného auta má její přítomnost praktický význam i v situaci, kdy by jinak nebyla nutná: na místě vznikne přesnější záznam a méně prostoru pro pozdější spor.
Zajistěte místo nehody, oblékněte si reflexní vestu a podle situace umístěte výstražný trojúhelník. Pokud je někdo zraněný, poskytněte první pomoc a přivolejte zdravotnickou záchrannou službu. S autem už dál nejezděte, pokud to není nezbytné kvůli bezpečnosti nebo pokynu policie.
Když policie přijet nemusí, sepište s druhým účastníkem společný záznam o nehodě. Oba ho podepište a přiložte fotografie postavení vozidel, poškození, registračních značek, okolí i případných stop na vozovce. Vyfoťte také doklady a kontaktní údaje druhého řidiče, ale jen v rozsahu potřebném pro řešení nehody.
U nepojištěného vozidla bych na variantu „sepíšeme papír a nějak se domluvíme“ nespoléhal. I zdánlivě malý náraz může po rozebrání odhalit drahé poškození. Navíc se může později řešit bolestné, náklady na léčbu, náhradní vozidlo nebo ušlý příjem. Fotografie z místa a úřední záznam pak často znamenají rozdíl mezi dokazováním a pouhým tvrzením proti tvrzení.
Poškozený nemusí zůstat bez náhrady jen proto, že viník neměl pojištění. O náhradu může požádat z garančního fondu České kanceláře pojistitelů. To ale neznamená, že se účet ztratí ve veřejných penězích. Česká kancelář pojistitelů může po viníkovi požadovat zpět částku, kterou poškozenému vyplatila.
Tady přichází nepříjemná otázka: opravdu se vyplatí riskovat několik stovek za pojištění kvůli možnosti platit statisíce nebo miliony? Ne každá nehoda skončí katastrofou, ale řidič nepojištěného auta si vybírá riziko, jehož horní hranice je prakticky otevřená. Poškozený může mít rozbité auto, zranění i dlouhodobé následky a viník pak neřeší jednu fakturu, ale celý řetězec nároků.
Zvláštní pozornost si zaslouží situace, kdy jste si auto pouze půjčili. Příspěvek za nepojištěné období platí provozovatel vozidla, ne automaticky řidič, který usedl za volant. To však neznamená, že je řidič mimo hru. Za samotnou nehodu a způsobenou škodu může odpovídat podle okolností případu, zatímco povinnost související s provozem nepojištěného auta se může týkat jeho provozovatele.
Po nehodě proto co nejdříve zjistěte, kdo je vedený jako provozovatel, a shromážděte všechny dokumenty. Nic nepodepisujte naslepo, hlavně pokud přesně nevíte, co potvrzujete. Při vážnější škodě dává smysl právní konzultace dřív, než začnete druhé straně slibovat konkrétní částky nebo uznávat nároky, které ještě nikdo řádně nevyčíslil.
Samotnou nehodou povinnost nekončí. Vozidlo už nepoužívejte a ihned sjednejte povinné ručení, nebo ho vyřaďte z provozu. Příspěvek České kanceláři pojistitelů se počítá za každý další den, kdy auto zůstává bez pojištění.
Od 1. ledna 2026 činí denní příspěvek za nepojištěný osobní automobil podle objemu motoru 51 až 109 korun. K tomu se připočítává paušál 300 korun na náklady České kanceláře pojistitelů. Částka může na první pohled působit drobně, jenže při delším nepojištěném období narůstá úplně stejně jako škoda po nehodě: den po dni, bez ohledu na to, zda s autem zrovna jezdíte.
Nejhorší reakcí je odjet, mlžit nebo doufat, že se poškozený neozve. Správný postup je méně pohodlný: zastavit, zajistit bezpečí, všechno zdokumentovat, podle okolností přivolat policii a okamžitě zastavit další provoz nepojištěného auta. Plechy se opraví, ale zatajené pojištění a chybějící důkazy se napravují podstatně hůř.


