
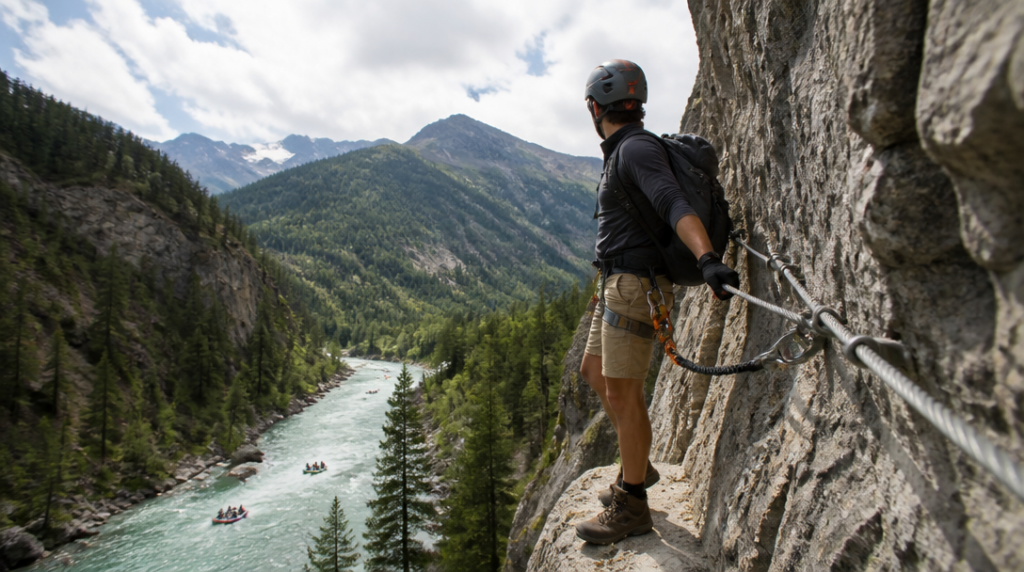
Víte jistě, zda vám pojištění zaplatí záchranu po pádu z via ferraty, když jste si připojištění sportů nesjednali?
Právě u adrenalinových aktivit se odpověď často skrývá v několika slovech pojistných podmínek. Stejný sport může být u jedné pojišťovny součástí základního krytí, zatímco jinde vyžaduje speciální rozšíření. Rozhoduje také terén, výška, obtížnost, organizace aktivity nebo to, zda jde o závod.
Běžné cestovní pojištění obvykle počítá s rekreačními činnostmi. Plavání, nenáročná turistika nebo jízda na kole po vyznačených cestách do této skupiny většinou zapadají. Jakmile se přidá rychlost, výška, volná voda, lano nebo sníh, začíná pojišťovna rozlišovat podstatně přesněji. Úraz při poklidném pádlování proto nemusí být posuzován stejně jako nehoda při raftingu na divoké řece.
Stejný sport, jiné pojistné riziko
Dobrým příkladem je nabídka Allianz Travel PLUS. Rafting v obtížnosti WW1 až WW2, bouldering, kiting a jachting řadí mezi základní sporty. Via ferrata a bungee jumping už vyžadují připojištění. Rozdíl nevypadá dramaticky, ale v případě vážného úrazu může rozhodnout o tom, zda pojišťovna uhradí léčbu, převoz i případné pátrání.
Pozornost si zaslouží také surfování. Vlny vyšší než šest metrů jsou u Allianz vedené jako rizikový sport s příplatkem. Pro surfaře tedy nestačí říct si, že má sjednané pojištění pro vodní sporty. Výška vln může změnit samotnou klasifikaci aktivity.
U podobných smluv se vyplatí hledat konkrétní názvy a hranice, ne pouze obecnou formulaci typu „sportovní činnost“. Pojistné podmínky mohou rozlišovat rekreační provoz, trénink a závod. Někdy zvlášť upravují aktivity ve volném terénu, mimo značené trasy nebo bez instruktora. Na papíře jde o drobnosti, při likvidaci škody však mohou být zásadní.
Zvláštní kapitolou je zimní sportovní vybavení. ERV SingleTrip nabízí rozšíření M1 pro rizikové sporty. Zimní rozšíření v něm zahrnuje limit 10 000 korun na poškozené vybavení a dalších 10 000 korun na prodloužení pobytu kvůli lavině. Pro lyže nebo snowboard vyšší hodnoty je to částka, která nemusí pokrýt celou škodu, ale přesně ukazuje, proč nestačí sledovat jen limit léčebných výloh.
Člověk si snadno představí účet za vrtulník, mnohem méně už rozbitou helmu, zničené lyže nebo několik nocí navíc v horském hotelu. Právě tyto vedlejší náklady dokážou nepříjemně překvapit.
Pojištění se navíc nemusí vztahovat na činnost, kterou provozujete pod vlivem alkoholu, mimo povolené trasy nebo v rozporu s pokyny instruktora. U některých sportů se řeší i povinná ochranná výbava. Chybějící přilba nemusí být jen bezpečnostní problém, ale také důvod ke krácení plnění.
Co porovnat před zaplacením smlouvy
První otázka zní: Co přesně budu dělat? Nestačí uvést „aktivní dovolená“. Pojišťovna potřebuje znát konkrétní činnost, případně její variantu. Jinou kategorii může představovat turistika po značené stezce a jinou výstup zajištěný lany. U raftingu může záležet na obtížnosti řeky, u surfování na výšce vln a u lyžování na tom, zda zůstáváte na upravené sjezdovce.
Druhá otázka míří na peněžní limity. Léčebné výlohy jsou jen jedna část. Zkontrolujte odpovědnost za škodu, úrazové odškodnění, záchrannou akci, převoz do vlasti, zavazadla a sportovní vybavení. U drahého kola, fotoaparátu nebo freeridových lyží může být limit nastavený pro běžné zavazadlo příliš nízký.
Rozumné je ověřit také územní platnost a délku pobytu. Celoroční Allianz pojištění například kryje jednotlivou cestu nejvýše 60 dní. Pro někoho jde o pohodlné řešení na celý rok, pro několikaměsíční pracovní pobyt nebo dlouhou expedici však takový limit nestačí.
Cenu ovlivňuje nejen zvolená varianta, ale i délka cesty a rozsah sportovního připojištění. Allianz nabízí na Allianz Travel PLUS do 30. září 2026 slevu 35 procent. Samostatné storno pojištění je z této akce vyloučené, takže výslednou částku je potřeba počítat podle celého balíčku, ne jen podle reklamované slevy.
Storno se hodí hlavně u drahých zájezdů, kurzů nebo předem zaplaceného vybavení, ale ani tady nejde o automatickou náhradu každého zrušení. Rozhodují důvody uvedené ve smlouvě a lhůty pro nahlášení události. U adrenalinové dovolené je proto praktické sjednat pojištění krátce po zaplacení prvních nevratných nákladů.
Před odjezdem si uložte číslo asistenční služby, vezměte si kopii smlouvy a zjistěte, zda pojišťovna vyžaduje předchozí souhlas s převozem nebo ošetřením. Při úrazu na svahu není čas pročítat desítky stran podmínek. A právě tehdy se ukáže, jestli jste si pojistili skutečný plán cesty, nebo jen hezky znějící kolonku „sportovní aktivity“.



