
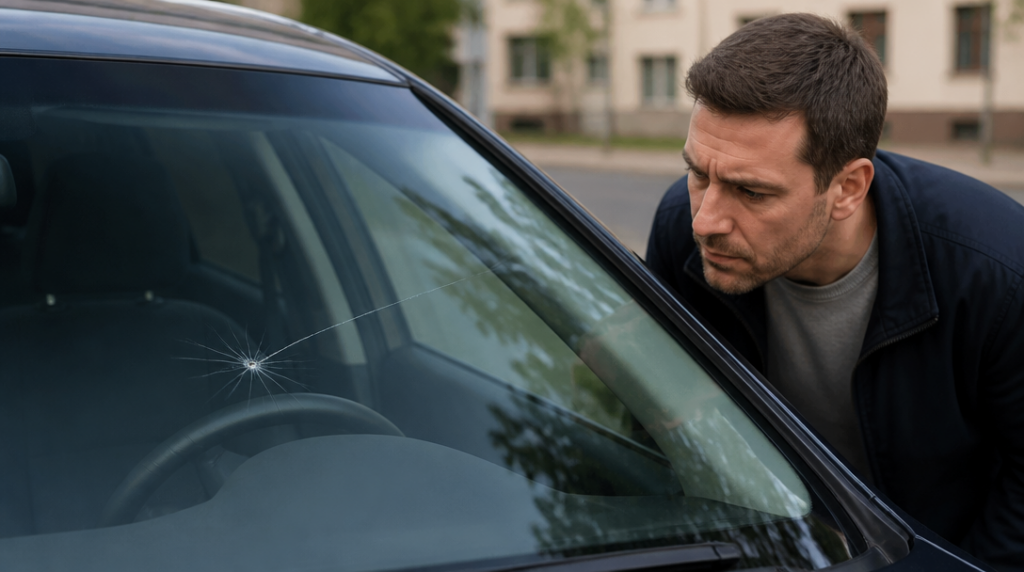
Kamínek od nákladního auta nejdřív zanechá na čelním skle jen malý důlek. Řidič si řekne, že s tím pár dní vydrží. Pak přijde mráz, zapnutí topení nebo další otřes a z nenápadné tečky se táhne prasklina přes polovinu skla. Najednou nejde o drobnou opravu, ale o výměnu za několik tisíc korun.
Právě čelní sklo patří mezi části auta, které poškození schytávají nejčastěji. Pojišťovny uvádějí, že připadá zhruba každá čtvrtá škoda na vozidle právě na sklo. Připojištění proto na první pohled působí jako rozumná ochrana před výdajem, který sice nepřichází každý měsíc, ale dokáže nepříjemně zatížit rozpočet. Jenže samotná existence rizika ještě neznamená, že se konkrétní smlouva vyplatí.
Běžná výměna čelního skla se pohybuje přibližně mezi 4 000 a 6 000 Kč. U modernějších aut může účet rychle narůst. Sklo se senzory, kamerou nebo dalšími prvky může stát více než 10 000 Kč a po výměně se někdy řeší také kalibrace asistenčních systémů. Kdo má starší vůz s jednoduchým sklem, řeší tedy jinou finanční situaci než majitel auta, jehož čelní sklo připomíná součást elektroniky.
Orientační roční sazby dobře ukazují, jak se cena připojištění mění s limitem. Za limit 6 000 Kč může pojištění stát kolem 1 108 Kč ročně, u limitu 10 000 Kč přibližně 1 846 Kč, u 15 000 Kč asi 2 769 Kč a u 20 000 Kč zhruba 3 692 Kč. Nejde o univerzální ceník pro všechny řidiče, ale o užitečnou představu, jak rychle může vyšší ochrana zdražit pojistku.
U limitu 10 000 Kč a ročního pojistného 1 846 Kč vychází matematika při jedné běžné výměně na první pohled příznivě. Z ceny skla 4 000 až 6 000 Kč zbývá po odečtení pojistného hrubá úspora přibližně 2 154 až 4 154 Kč. Jenže tento výpočet ještě nezahrnuje spoluúčast. Pokud činí 1 000 Kč, skutečný rozdíl se zmenší. Připojištění může stále dávat smysl, ale už nejde o tak výraznou úsporu, jakou slibuje jednoduché srovnání roční platby s cenou opravy.
Rozhodující bývá také rozdíl mezi scelením a výměnou. Malý poškozený bod lze někdy opravit bez výměny celého skla. U některých produktů je takové scelení bez spoluúčasti, zatímco za výměnu se spoluúčast účtuje. Jinde mohou platit odlišná pravidla. Některé pojistné podmínky například výměnu nehradí, pokud lze poškození bezpečně opravit scelením. Pro klienta to znamená nepříjemně konkrétní otázku: kdo a podle jakých kritérií rozhodne, zda je oprava ještě bezpečná?
Pozornost si zaslouží i samotný limit. Částka 6 000 Kč může stačit na obyčejné sklo, u vozu s kamerou však nemusí pokrýt celý účet. Limit se navíc může vztahovat na jednu pojistnou událost, nebo na celé pojistné období podle konkrétních podmínek. Stejně tak není samozřejmé, že pojištění zahrnuje všechna skla, střešní okno, fólie, senzory nebo práci spojenou s kalibrací. Právě drobná písmena ve smlouvě bývají dražší než samotný kámen od protijedoucího auta.
Zajímavé je, že existují i nabídky s limitem 10 000 Kč a roční cenou kolem 1 350 Kč bez spoluúčasti. Taková částka se objevila u konkrétní smluvní nabídky, nelze ji však vydávat za běžnou sazbu dostupnou každému řidiči. Výsledná cena závisí na pojišťovně, typu auta, rozsahu krytí, zvoleném limitu i dalších parametrech smlouvy. Reklamní věta o „výhodném pojištění skel“ proto sama o sobě neříká skoro nic.
Praktické rozhodování se dá zjednodušit jedním nepříliš romantickým výpočtem. Sečtěte roční pojistné a spoluúčast, kterou byste zaplatili při výměně, a porovnejte výsledek s reálnou cenou skla pro vaše auto. Ne s cenou nejlevnějšího univerzálního skla z internetového vyhledávače, ale s částkou včetně práce, případných senzorů a kalibrace. U levnějšího vozu může být rozumnější vytvořit si vlastní rezervu. U auta s drahým sklem a častým dálničním provozem může připojištění vyjít lépe už při jediné škodě.
Sám bych si před sjednáním nechal zjistit cenu konkrétního skla podle VIN. Rozdíl mezi částkou 5 000 a 15 000 Kč totiž není detail, který spraví dobře znějící název připojištění. Stejně podstatné je ověřit, zda pojišťovna vyžaduje opravu v partnerském servisu, jak postupuje při opakovaném poškození a jestli se plnění snižuje kvůli limitu nebo spoluúčasti. Teprve potom lze poznat, zda si kupujete skutečnou ochranu, nebo jen další položku v ročním účtu za auto.


