
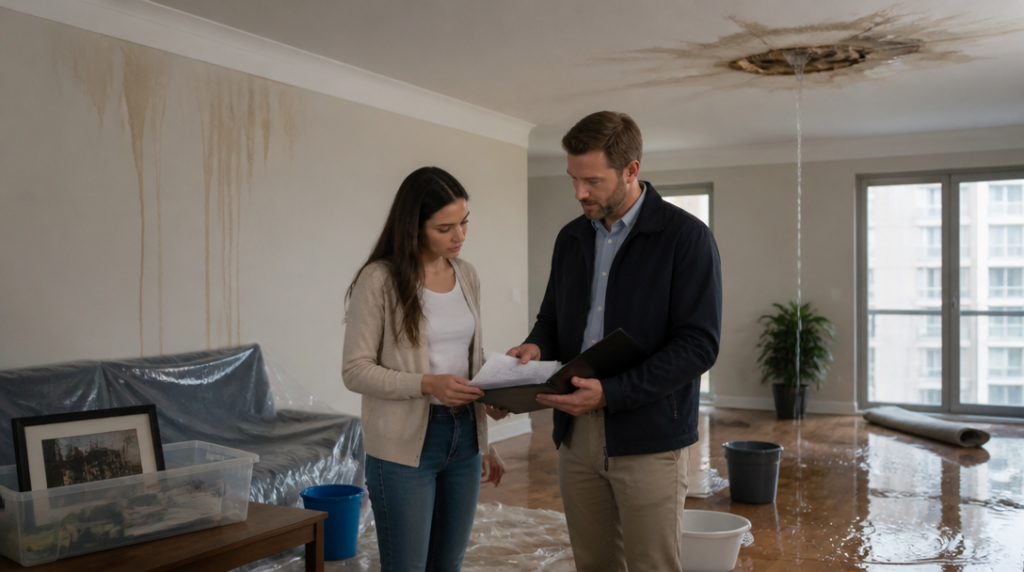
Auto narazí do zaparkovaného vozu, voda prosákne stropem a majitel bytu hned volá pojišťovně. Z jeho pohledu je věc jasná: stala se škoda, takže nastala pojistná událost. Právě tady ale začíná rozdíl mezi běžným popisem situace a právním posouzením.
Pojistnou událostí je podle občanského zákoníku nahodilá událost krytá pojištěním. To krátké slovo „krytá“ rozhoduje o mnoha sporech. Nestačí, že vznikla škoda nebo že událost působí na první pohled jako přesně ten typ problému, proti němuž se člověk pojistil. Rozhodující je smlouva, pojistné podmínky a konkrétní průběh události.
Majitel domu může mít například sjednané pojištění proti vichřici, ale ne proti dlouhodobému zatékání způsobenému zanedbanou údržbou. Řidič může mít havarijní pojištění, které se vztahuje na střet se zvěří, nikoli však na škodu vzniklou při závodní jízdě. Samotný výsledek – poškozené auto nebo mokrá zeď – tedy ještě neříká, zda pojišťovna musí zaplatit.
Co přesně tvoří pojistnou událost
Základem je nahodilost. Událost nesmí být jistým nebo úmyslně vyvolaným výsledkem jednání pojištěného. Současně musí spadat do sjednaného rizika a nastat v době, kdy pojištění trvalo. Někdy se posuzuje také místo, způsob vzniku škody, rozsah povinností pojištěného nebo výluky uvedené v podmínkách.
Praktický problém bývá v tom, že smlouvy používají pojmy, které znějí běžně, ale mají přesnější význam. „Vodovodní škoda“ nemusí zahrnovat vodu pronikající přes střechu. „Krádež“ nemusí pokrývat situaci, kdy pachatel využil odemčené dveře. „Poškození“ nemusí znamenat totéž co postupné opotřebení. Člověk si často pamatuje název produktu, zatímco pojišťovna bude číst hlavně definice a výluky v podmínkách.
U pojištění odpovědnosti navíc nemusí být pojistná událost spojena jen se samotným škodním dějem. Nejvyšší soud připustil, že může zahrnovat také vznik škody. Rozdíl je praktický: rozhodující nemusí být pouze okamžik, kdy někdo porušil povinnost nebo způsobil nehodu, ale i chvíle, kdy se projevil škodný následek. U dlouhodobých nebo složitě dokazovaných škod může právě toto určení ovlivnit, která smlouva se použije a zda pojišťovna vůbec odpovídá.
Pojistnou událostí není ani pouhé nahlášení škody. Oznámení je začátek procesu, nikoli důkaz, že vznikla povinnost k plnění. Pojišťovna musí zjistit, co se stalo, zda událost odpovídá pojištěnému riziku a jestli jsou splněny další podmínky smlouvy. Přirovnání k reklamačnímu protokolu sedí jen napůl: nahlášení spustí prověřování, ale samo o sobě nárok nevytvoří.
To neznamená, že pojišťovna může každé hlášení odmítnout jednou větou. Musí mít pro své stanovisko konkrétní důvod a opřít ho o smlouvu, pojistné podmínky nebo zjištěný skutkový stav. Vágní tvrzení o „nesplnění podmínek“ bez vysvětlení mnoho neobjasňuje.
Jak probíhá likvidace a kde vznikají spory
Likvidace pojistné události začíná šetřením. Pojišťovna zjišťuje rozsah škody, její příčinu, případné zavinění a další okolnosti důležité pro rozhodnutí o plnění. Proces končí výplatou pojistného plnění, nebo sdělením, že povinnost plnit nevznikla. Mezi těmito dvěma body může být značný rozdíl v délce i složitosti.
Pojištěný by proto neměl bez rozmyslu vyhazovat poškozené věci, opravovat vše před prohlídkou nebo spoléhat na fotografie pořízené až několik dní po události. Zároveň však není rozumné nechat škodu dál narůstat jen proto, aby pojišťovna měla co prohlížet. Zajištění havarijního stavu a uchování důkazů se musí vejít do stejného příběhu. Pomoci mohou fotografie, účty, svědecké výpovědi, záznamy správce domu nebo dokumentace zásahu hasičů.
Spory často nevzniknou kvůli samotné existenci škody, ale kvůli její příčině. Prasklé potrubí může být krytou náhlou poruchou, zatímco vlhkost vznikající měsíce kvůli špatnému větrání bude posouzena jinak. U odpovědnostního pojištění se zase řeší, kdo porušil povinnost, komu škoda vznikla a zda mezi jednáním a následkem existuje příčinná souvislost.
Pozornost si zaslouží i časové otázky. Od 1. ledna 2026 musí pojistitel vyrozumět obmyšleného o vzniku jeho práva na plnění do 60 dnů od chvíle, kdy se o tomto právu dozví, jestliže zná jeho kontaktní údaje nebo je může zjistit. Týká se to situací, v nichž právo na plnění vzniká obmyšlenému, například u některých životních pojištění. Nejde tedy o obecnou lhůtu pro vyřízení každé škody, jak se někdy zjednodušeně tvrdí.
Při posuzování pojistné události má větší váhu konkrétní časová osa než působivý popis následků. Kdy se událost stala, kdy se projevila škoda, kdy byla nahlášena a co se dělo mezitím – právě tyto detaily mohou rozhodnout, zda pojištění skutečně zasáhne. Fotografie mokré podlahy jsou užitečné, ale bez odpovědi na otázku, odkud voda přišla a kdy problém začal, zůstávají jen částí příběhu.


