
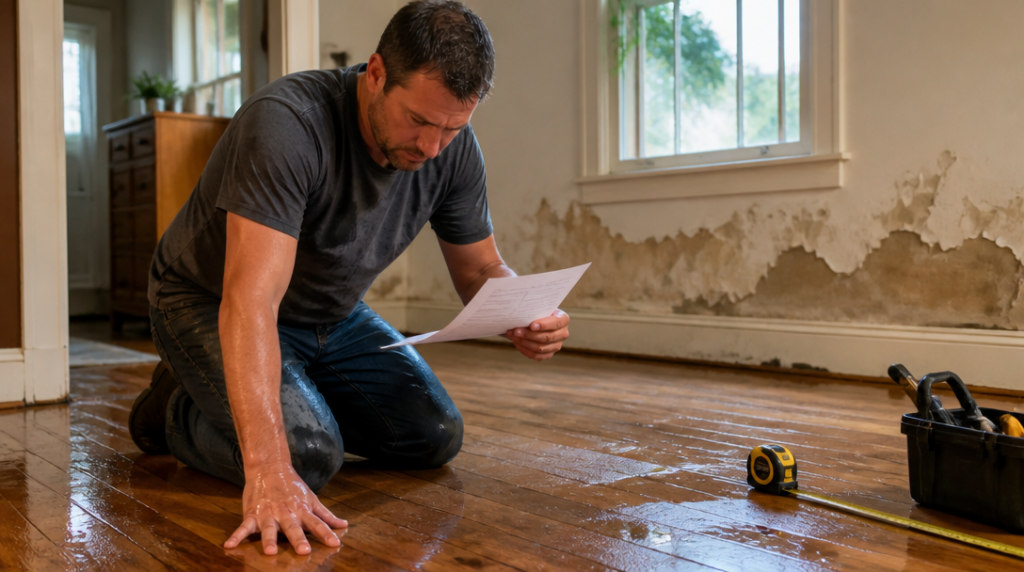
Když v kuchyni praskla hadice, voda během několika minut stekla pod podlahu a prosákla do stěn. Majitel domu stál v mokrých ponožkách u vypnutého jističe a v ruce svíral pojistnou smlouvu. Našel v ní pojistnou částku dva miliony korun. Dům měl přitom hodnotu zhruba šest milionů.
Neznamenalo to automaticky, že při každé škodě dostane dva miliony. Pokud je majetek pojištěný na nižší částku, než jaká odpovídá jeho pojistné hodnotě, vzniká podpojištění. Pojišťovna pak může plnění krátit poměrem mezi sjednanou částkou a skutečnou hodnotou majetku.
U menší havárie nemusí rozdíl na první pohled působit dramaticky. U požáru nebo rozsáhlé vodní škody se ale čísla rychle promění v realitu: méně peněz na řemeslníky, odklady oprav, levnější materiály a někdy i dlouhé provizorium s plachtou místo střechy.
Dům se nepojišťuje podle ceny z inzerátu
U rodinného domu se pojistná částka nemá odvíjet od toho, za kolik jste nemovitost koupili nebo jakou cenu by měla při prodeji. Rozhodující je nová cena znovupostavení, tedy částka potřebná k vybudování srovnatelného domu znovu. Tržní cenu mohou zvyšovat pozemek, poloha nebo atraktivita lokality. Tyto prvky však při samotné opravě vyhořelých zdí nepředstavují náklad, který pojišťovna nahrazuje.
Nová cena znovupostavení zahrnuje stavební práce, materiál, technické vybavení i náklady, které se v čase mění. Stačí několik let růstu cen stavebnin a práce a původně rozumně nastavená smlouva může začít zaostávat. Číslo na smlouvě přitom zůstává stejné, zatímco lešení, izolace, kabely i pokrývači zdražují.
Modelový příklad ukazuje nepříjemnou matematiku. Dům má pojistnou hodnotu šest milionů korun, ale pojistná částka činí jen dva miliony. Když škoda dosáhne 600 000 korun, pojišťovna může plnění krátit stejným poměrem. Výsledkem pak není 600 000, ale pouze 200 000 korun. Zbytek musí majitel zaplatit z vlastních peněz, přestože pojistné řádně hradil.
Při sjednávání smlouvy by měl distributor doporučit částku co nejbližší pojistné hodnotě a upozornit na riziko podpojištění. Tato povinnost souvisí s § 84 písm. f) zákona o distribuci pojištění a zajištění. Klient by si přesto neměl nechat výpočet jen odříkat u stolu. U staršího domu má smysl projít, zda odpovídá skutečné konstrukci, ploše, vybavení a rozsahu rekonstrukcí.
Jinou otázku představuje domácnost. U vybavení bytu nebo domu se dnes běžně používá pojištění na novou cenu. Při škodě se tedy vychází z nákladů na pořízení nové srovnatelné věci, ne pouze z částky, za kterou by se prodala použitá televize, skříň nebo pračka. Pojistné ovlivňuje nejen výše pojistné částky, ale také zvolená rizika a spoluúčast.
Právě tady lidé často narazí na vlastní paměť. Při uzavírání smlouvy si vybaví několik dražších spotřebičů, ale zapomenou na lyže, nářadí, oblečení, elektroniku, knihy nebo vybavení dětského pokoje. Když sečtou všechny věci v bytě najednou, částka bývá překvapivě vysoká. Stačí si představit, že by celý obsah domácnosti zmizel během jediného odpoledne. Prázdné police působí jako lepší kalkulačka než rychlý odhad u telefonu.
Auto může být podpojištěné i bez změny smlouvy
U vozidel se hodnota nemění jen při podpisu smlouvy. Ceny automobilů, náhradních dílů i servisních prací mohou růst, a podpojištění tak vznikne během trvání pojištění. Majitel přitom nic nepřepisuje ani nesnižuje. Jen se vzdálí původní hodnota vozu od částky, se kterou smlouva počítala.
Riziko se projeví například při větší havárii, kdy oprava vyžaduje drahé díly a práci v servisu. U některých vozidel se navíc mění dostupnost součástek a čekání na opravu může prodloužit celý proces. Průběžné sledování hodnoty auta proto není zbytečná administrativní péče, ale kontrola, zda smlouva ještě odpovídá skutečnosti.
Pojistnou částku má smysl znovu otevřít po rekonstrukci domu, přístavbě, pořízení drahého vybavení nebo výrazné změně cen. U domácnosti pomůže jednoduchý soupis věcí a u cennějších předmětů také doklady či fotografie. U domu je třeba sledovat hlavně rozsah stavby a náklady na nové vybudování, u auta vývoj jeho hodnoty a ceny oprav.
Příliš nízká částka sice může na první pohled zlevnit pojistné, ale úspora se při škodě rychle ztratí. Na stole pak neleží jen smlouva s několika čísly, nýbrž rozpočet na střechu, podlahy, omítky a vybavení, které už nejde vrátit do původního stavu.


