
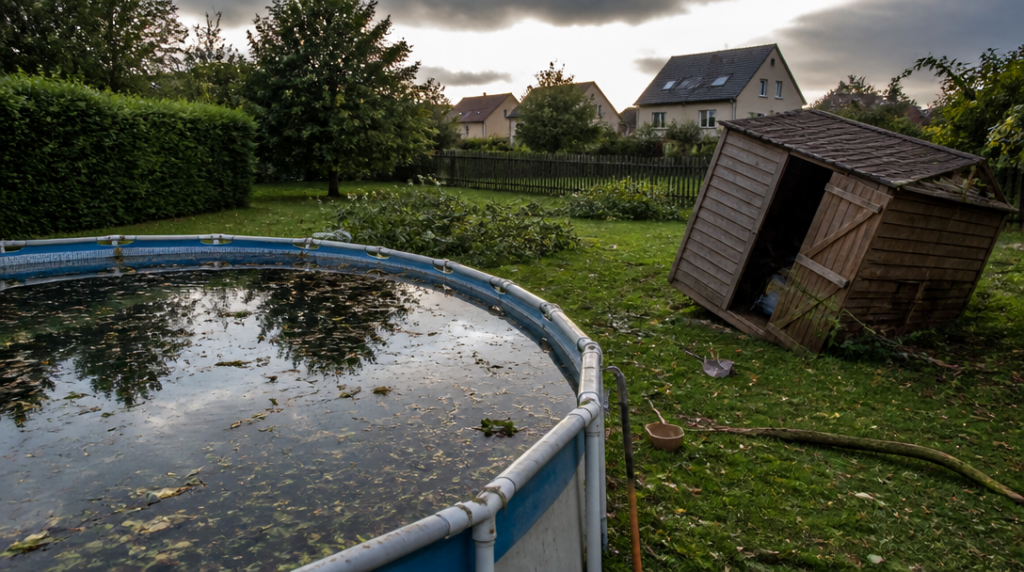
Večer po letní bouřce je zahrada cítit mokrou hlínou a listím. Na hladině bazénu plavou větvičky, víko filtrace odnesl vítr k plotu a u zahradního domku se ve dveřích leskne vyražený zámek. Uvnitř leží převrácené police, prázdné místo po elektrické sekačce a několik tmavých šmouh od vody. Dům samotný zůstal bez újmy. Škoda přesto může jít do desítek tisíc korun.
Právě podobné situace ukazují, proč se vyplatí řešit bazén a zahradní domek samostatně při sjednávání pojištění domu nebo domácnosti. Obě stavby bývají vedené jako vedlejší stavby, jenže rozsah ochrany se liší podle konkrétní smlouvy. Někde je domek součástí pojištění nemovitosti, jinde se musí uvést zvlášť. U bazénu zase záleží na tom, zda jde o nadzemní konstrukci, částečně zapuštěný model, nebo pevný zapuštěný bazén se zastřešením.
Zahradní domek není jen prázdná stavba
Pojistné podmínky často rozlišují samotnou stavbu a věci, které jsou v ní uložené. Dřevěný domek může být pojištěný proti vichřici, požáru nebo vandalismu, ale nářadí, jízdní kola, zahradní technika a sportovní vybavení mohou spadat pod jinou část smlouvy. U krádeže pak rozhoduje také zabezpečení. Zámek, uzamykatelné dveře nebo požadovaná konstrukce objektu nejsou drobnosti, které by se řešily až po pojistné události.
Za zahradní domek se v jedněch podmínkách považuje stavba do 25 metrů čtverečních, s výškou nejvýše 5 metrů a podsklepením hlubokým maximálně 3 metry. Větší objekt už nemusí do stejné definice spadat. To může změnit způsob pojištění i výši limitu. Rozměry proto není dobré odhadovat od oka, zvlášť když domek postupně dostane přístřešek, dílnu nebo betonový základ.
Při sjednávání smlouvy má smysl sepsat si vybavení uvnitř. Ne kvůli dokonalému inventáři každého šroubováku, ale kvůli věcem, jejichž hodnota se rychle nasčítá. Sekačka, vertikutátor, tlaková myčka, elektrokola a nářadí mohou mít vyšší cenu než samotná chatka. Pomohou fotografie, účtenky a výrobní čísla uložená mimo domek. Po požáru nebo vloupání se paměť obvykle ukáže jako překvapivě děravá.
U bazénu rozhoduje konstrukce i příslušenství
Nejlevnější nadzemní bazény se podle orientačních cen pohybují v řádu několika tisíc korun, zhruba od 2 do 30 tisíc. Polozapuštěné modely mohou stát až kolem 100 tisíc korun a zapuštěné bazény bývají ještě dražší. Když se přidá zastřešení, tepelné čerpadlo, osvětlení, filtrace a pevné okolí, nejde už o drobnou položku na zahradě, ale o investici, kterou nízký limit snadno převálcuje.
Některá připojištění věcí na zahradě dnes zahrnují nadzemní i částečně zapuštěné bazény, vířivky, filtrace, čerpadla a zastřešení. Neznamená to však, že se automaticky vztahují na každý typ škody. Jinak se posuzuje poškození krupobitím, jinak odcizení čerpadla a jinak prasknutí konstrukce způsobené mrazem nebo nesprávným zazimováním. U bazénu proto nestačí hledat ve smlouvě jediné slovo „bazén“.
Velkou pozornost si zaslouží limit pro venkovní majetek. Modelový limit 700 000 korun může na první pohled vypadat velkoryse, ale luxusní bazén se zastřešením a saunou ho dokáže výrazně zatížit. Do stejné částky se navíc mohou počítat další věci na zahradě: zahradní nábytek, trampolína, gril, robotická sekačka nebo dekorativní vybavení. Člověk pak zjistí, že nejdražší předmět není problém sám o sobě, nýbrž součet všeho, co kolem domu stojí.
Bouřka, krádež a technická porucha mají odlišná pravidla
U venkovního majetku se vyplatí projít jednotlivá rizika odděleně. Vítr může převrátit lehký nadzemní bazén, kroupy poškodit zastřešení a blesk vyřadit čerpadlo nebo řídicí jednotku. U domku zase hrozí zatékání, požár, pád stromu nebo vloupání. Pojistné plnění může ovlivnit stáří věci, způsob jejího upevnění i to, zda majitel dodržel pokyny k používání a zazimování.
Samostatnou kapitolou je asistence. Některé produkty počítají s pomocí u bazénů, kůlen a dalších staveb, například s technickým zásahem až pětkrát ročně a limitem do 10 000 korun na jednu událost. Taková služba se hodí při havárii potrubí, poškození zařízení nebo akutním problému, ale nenahrazuje klasické pojištění majetku. Asistenční limit je částka na zásah, nikoli automatická náhrada celé škody.
Než smlouvu podepíšete, projděte zahradu jako pojišťovací likvidátor. Kolik stál bazén, filtrace a zastřešení dohromady? Je domek zakreslený nebo popsaný tak, aby nebylo pochyb o tom, o jakou stavbu jde? Zůstává technika v uzamčeném prostoru? A počítá limit také s věcmi, které na zahradu přibyly až po uzavření smlouvy? Právě při takové obchůzce se často ukáže, že pojistka chrání dům pečlivěji než celý prostor za jeho dveřmi.
Na zahradě pak pojištěný majetek působí nenápadně: modrá hladina, plastová skříňka s chemií, domek schovaný mezi tújemi. Teprve když vítr odnese zastřešení nebo voda zničí techniku, promění se idyla v seznam dokladů, limitů a výluk.


