
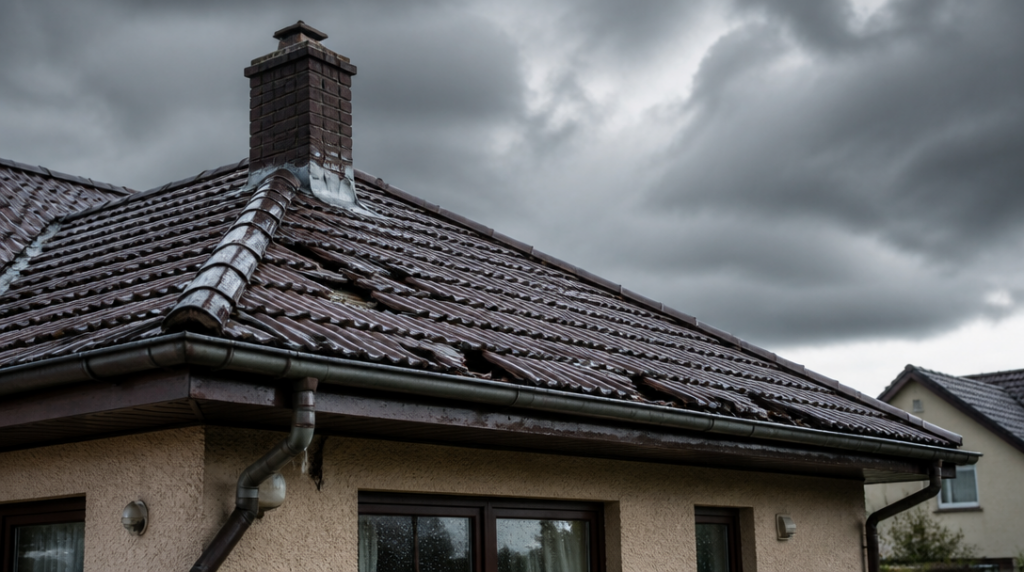
Samostatné pojištění střechy, komína a žlabů se běžně nesjednává. Tyto části domu se schovávají v pojištění stavby, kde o výsledku nerozhoduje název produktu, ale drobný text ve smlouvě. Právě tam se může ukázat, že plechový svod krytý je, komín jen za určitých podmínek a poškození střechy způsobené dlouhodobým zatékáním vůbec.
Živelní pojištění má chránit dům před událostmi, které přicházejí zvenčí a často během několika minut promění běžnou opravu v nákladnou rekonstrukci. Aktuální podmínky některých pojišťoven mezi tato rizika řadí požár, blesk, vichřici, krupobití, povodeň, záplavu, zemětřesení i tíhu sněhu nebo námrazy. Jenže stejný název rizika neznamená stejný rozsah plnění.
Co přesně se stane při vichřici? Uletí část krytiny, voda pronikne do krovu a poškodí strop v podkroví. Pojišťovna pak neřeší jen samotné tašky. Zkoumá také, zda byla střecha v řádném technickém stavu, zda škodu nezpůsobila zanedbaná údržba a zda smlouva zahrnuje následné škody způsobené vodou. Na papíře jde o jednu událost, v likvidaci se může rozdělit na několik různých otázek.
U okapů, svodů a oplechování bývá situace přehlednější. Pojištění rodinného domu je může zahrnovat jako součást stavby, pokud jsou pevně spojeny s nemovitostí. Ani zde však neplatí automatické „ano“. Význam mají limity pro jednotlivé druhy škod, spoluúčast a výluky. Jestliže kroupy promáčknou oplechování, může být rozhodující, zda smlouva kryje krupobití přímo, nebo jen škody, které následně zasáhnou další část domu.
Komín je ještě méně jednoznačný. V některých smlouvách může být posuzován jako stavební součást, jinde se jeho krytí odvíjí od konkrétního vymezení pojištěného majetku. Rozhoduje také to, co je poškozeno: komínové těleso, oplechování, stříška nebo například vložka. Když do komína udeří blesk a poškodí jeho konstrukci, půjde o jiný případ než uvolněná krytina kolem komína po několika letech zatékání.
Živel není univerzální pojistka na každou střechu
Srovnání aktuálních podmínek ukazuje rozdíly už v samotném výčtu rizik. Jedna pojišťovna uvádí vedle vichřice a krupobití také povodeň, záplavu, atmosférické srážky a tlak či tíhu sněhu. Jiná pracuje se širším seznamem, v němž nechybí požár, blesk nebo zemětřesení. Nejde o akademické rozdíly. Těžký mokrý sníh může poškodit krov jinak než vichřice a voda z přívalového deště se v podmínkách nemusí posuzovat stejně jako voda z rozvodněného potoka.
Pojistitelé přitom zaznamenávají, že škod spojených s počasím přibývá. Jedna velká pojišťovna řešila v roce 2025 celkem 11 000 takových případů. Pro majitele domu to znamená hlavně jedno: výklad smlouvy se vyplatí řešit dřív, než na zahradě najdete kusy vlastní střechy. Při telefonickém sjednání může znít balíček „živel“ široce, ale konkrétní limit nebo výluka se projeví až při likvidaci.
Častým problémem je podpojištění. Dům má například sjednanou pojistnou částku, která odpovídala jeho hodnotě před několika lety, jenže mezitím zdražily práce i materiál. Když je skutečná hodnota nemovitosti vyšší než částka ve smlouvě, může pojišťovna krátit plnění ve stejném poměru. Jestliže smlouva pokrývá jen část reálné hodnoty domu, nemusí být krácena pouze oprava střechy, ale celá vyčíslená škoda.
To je moment, který lidé často přehlédnou. Pojistné se jim zdá příjemně nízké, protože vychází ze staré částky. Po velké bouři se však ukáže, že levnější smlouva nebyla úsporou, ale přesunutím části rizika zpět na majitele. U domu se sedlovou střechou, komínem a složitým oplechováním přitom může jediná oprava rychle narůst o práci pokrývače, klempíře, lešení i vysoušení interiéru.
Co si ve smlouvě pohlídat před první bouřkou
Největší pozornost si zaslouží formulace o pojištěné stavbě a jejích součástech. Měly by z ní být zřejmé okapy, svody, oplechování i části střechy. U komína je potřeba ověřit jeho zařazení přímo ve smlouvě, ne se spoléhat na to, že „je přece součástí domu“. Praktický detail, který se snadno ztratí mezi paragrafy, může rozhodnout o desítkách tisíc korun.
Dále je třeba rozlišit příčinu škody. Pojištění proti vichřici neznamená ochranu před každým zatékáním. Když voda proniká střechou kvůli opotřebované krytině, špatnému napojení nebo dlouhodobě zanedbané údržbě, může jít o problém, který živelní pojištění neřeší. Po bouřce je proto užitečné škodu rychle nafotit, zabránit jejímu dalšímu zvětšování a uschovat doklady o opravách i původním stavu.
Stejně podstatná je spoluúčast. U menší škody na okapu může pohltit značnou část plnění, zatímco u zničené střechy bude méně viditelná. Smlouva může obsahovat také samostatné limity pro některá rizika nebo vyšší spoluúčast u povodně a záplavy. Člověk pak zjistí, že má dům pojištěný, ale ne za podmínek, které si při podpisu představoval.
Nejbezpečnější je projít smlouvu při každé větší rekonstrukci, výměně krytiny nebo změně hodnoty domu. U střechy se totiž pojištění neodvíjí od toho, co vypadá logicky na první pohled, ale od přesného vymezení stavby, příčiny škody a částky, kterou jste si nechali pojistit.


