
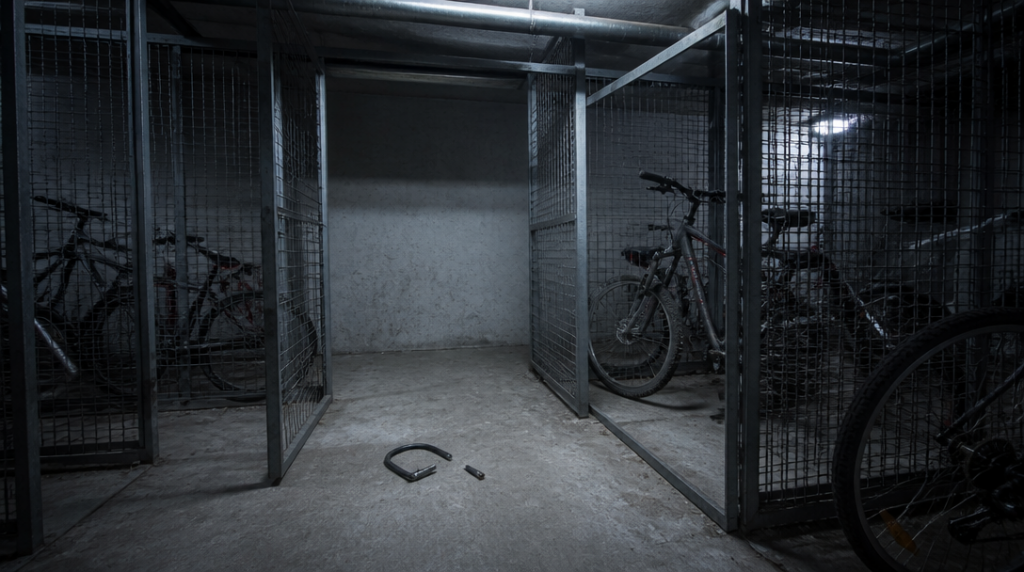
Ve sklepní chodbě je cítit chladný beton a staré dřevo. Dveře kóje visí pootevřené, petlice leží na zemi a po horském kole zůstala jen špinavá stopa na podlaze. Přesně v takové chvíli majitel obvykle zjistí, že pojištění domácnosti neznamená automatickou náhradu celé hodnoty kola.
V roce 2025 bylo v Česku odcizeno 3 387 jízdních kol a elektrokol. Policii se podařilo objasnit přibližně třetinu těchto případů. Sklepní kóje přitom patří mezi místa, kde se kolo ukládá často, ale podmínky pojištění tam bývají přísnější než v bytě.
Sklepní kóje není druhý obývák
Kolo může být součástí pojištění domácnosti, jenže rozhoduje konkrétní smlouva a zvolená varianta. Pojišťovna si obvykle rozlišuje, zda bylo jízdní kolo v bytě, v uzamčeném sklepě, ve společné kolárně nebo v prostoru přístupném více lidem. Pro každé místo může platit jiný limit plnění i jiné požadavky na zabezpečení.
Rozdíl dokáže být citelný. Kolo uložené přímo v bytě může mít vyšší ochranu než stejné kolo odstavené ve sklepní kóji. U některých produktů se pro sklepní kóji nebo uzavřený prostor zabezpečený visacím zámkem objevují limity 30 000 Kč a 10 000 Kč podle stupně zabezpečení. Elektrokolo za desítky tisíc korun tak může být pojištěné jen zčásti.
Slovo „kóje“ navíc samo o sobě nic neřeší. Podstatné je, zda jde o samostatně uzamykatelný prostor, jaký zámek dveře chrání a zda se pachatel musel dostat přes další zamčené dveře domu. V pojistných podmínkách hledejte přímo formulace týkající se sklepních kójí, koláren, společných prostor a krádeže vloupáním.
Zámek přes rám, ne jen přes přední kolo
U kola opřeného ve sklepě nestačí spoléhat na to, že dveře kóje vypadají bytelně. Některé podmínky vyžadují, aby bylo kolo připevněné za rám k pevné stavební součásti nebo ke stojanu. Alternativou může být uzamykatelný box.
To je detail, který se snadno přehlédne. Kolo zamčené tenkým lankem za přední vidlici může ze sklepa zmizet během několika minut, přestože majitel udělal přesně to, co považoval za rozumné. Při kontrole pak pojišťovna nebude posuzovat dobrý úmysl, ale splnění konkrétní podmínky ze smlouvy.
Praktické je vyfotit si kolo uložené ve sklepě včetně zámku a místa, k němuž je připevněné. Nejde o náhradu správného zabezpečení, ale fotografie může později pomoci doložit, jak bylo kolo uschované. U dražšího elektrokola se vyplatí uchovat také doklad o koupi, výrobní číslo, případně fotografie detailů a vybavení.
Po krádeži rozhodují první hodiny
Když zjistíte, že je kolo pryč, oznamte krádež bezprostředně Policii ČR. Policejní protokol bývá pro likvidaci pojistné události zásadní. Bez něj může pojišťovna plnění odmítnout, protože nebude mít potřebný doklad o oznámení a průběhu události.
Na místě zbytečně nemanipulujte s poškozeným zámkem ani s dveřmi. Vyfoťte vypáčené nebo poškozené části, prázdné místo po kole a případné stopy po vniknutí. Policii předejte co nejpřesnější údaje: značku, model, barvu, výrobní číslo, hodnotu a zvláštní identifikační znaky. U elektrokola se hodí uvést také baterii, displej a typ motoru.
Poté nahlaste škodu pojišťovně podle jejího postupu. Připravte si pojistnou smlouvu, doklad o koupi, policejní protokol a fotografie. Jestliže kolo pořídil někdo jiný z domácnosti nebo se nedochoval účet, může být dokazování hodnoty složitější. Pomoci mohou servisní doklady, záruční list nebo záznam o platbě.
Společná kolárna má vlastní háčky
Kolárna v bytovém domě bývá pohodlná, ale z pohledu pojištění představuje sdílený prostor. Pohybuje se v ní více obyvatel, někdy má univerzální klíč a zabezpečení nemusí odpovídat požadavkům pro samostatnou sklepní kóji. Limit proto může být nižší než u kola uloženého v bytě nebo v lépe chráněném prostoru.
Stejnou pozornost si zaslouží dveře domu, sklepní chodby a samotná kóje. Jestliže zůstanou dlouhodobě otevřené nebo je zámek poškozený, může pojišťovna zkoumat, zda byly dodržené sjednané bezpečnostní podmínky. U starších smluv se navíc mohou pravidla lišit od těch, která platí u nově uzavřených produktů.
Před uložením kola do sklepa si proto zkontrolujte tři věci: místo uvedené ve smlouvě, nejvyšší limit pro krádež a požadovaný způsob zabezpečení. Na papíře zabere tahle kontrola pár minut. V prázdné sklepní kóji pak může rozhodnout o tom, jestli pojišťovna uhradí celou škodu, jen její část, nebo nic.


