
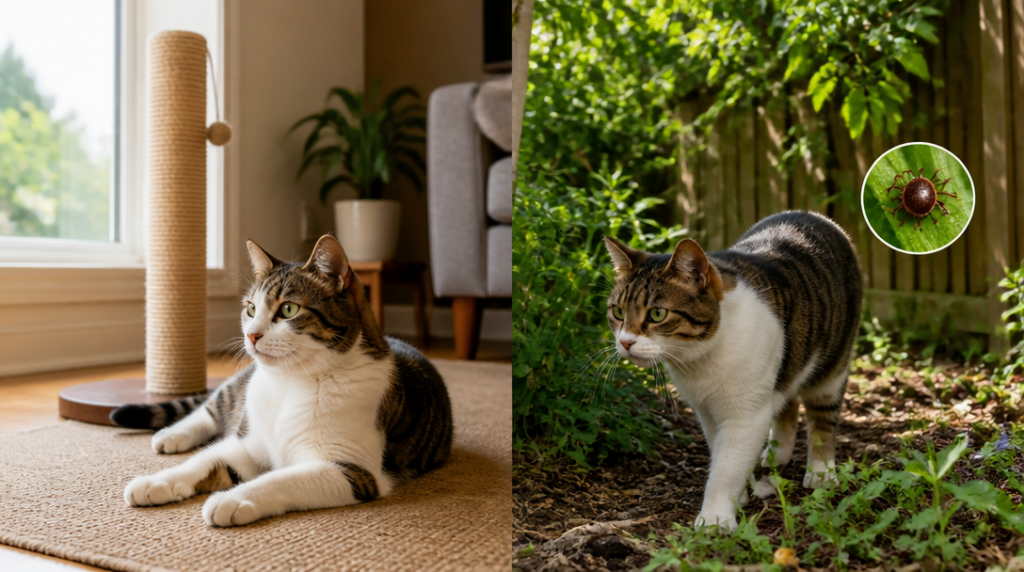
Může pojišťovna odmítnout kočku jen proto, že místo gauče občas vyráží přes plot? Právě tady začíná rozdíl mezi bytovou a venkovní kočkou, který se v reklamních zkratkách snadno ztratí. Nejde totiž jen o to, zda zvíře spí na parapetu, nebo se vrací domů s listím ve srsti. Rozhoduje věk, čip, čekací doby, rozsah pojištění a hlavně pravděpodobnost, že veterinář nebude potřeba pouze kvůli očkovacímu průkazu.
U konkrétního pojištění určeného pro kočky není samotný způsob chovu samostatnou vstupní překážkou. Bytová i venkovní kočka tak mohou spadat do stejného základního režimu. Pojišťovna v takovém případě neřeší, zda zvíře tráví večery na škrabadle, nebo obchází sousední zahrady jako malý chlupatý inspektor. Důležitější bývají jiné podmínky.
Kočku lze u tohoto produktu přijmout od 50 dnů do osmi let věku. Pro aktivaci pojištění je nutný čip, případně musí být kočka označena do 30 dnů od sjednání. To je praktická podmínka, na kterou se vyplatí myslet předem, ne až ve chvíli, kdy zvíře zmizí za kůlnou a majitel začne horečně pročítat smlouvu.
Bytová kočka: méně nehod, nikoli méně starostí
Kočka chovaná výhradně v bytě se obvykle vyhne autům, rvačkám s cizími zvířaty i nástrahám venkovního prostředí. Tím však nevstupuje do zdravotní nirvány. I doma může řešit úraz po nešťastném seskoku, potíže s močovými cestami, zažívání nebo onemocnění, jehož první příznak vypadá jen jako neochota vstát z oblíbené deky.
Bytová kočka má proto často smysluplné pojištění léčby, i když její majitel nečeká dramatické výjezdy na pohotovost. Veterinární péče se může prodražit také při vyšetřeních, zákrocích a následné léčbě. Kočka navíc nebývá příliš sdílný pacient. Když začne kulhat, člověk obvykle neobdrží přesnou zprávu o okolnostech incidentu, jen uražený pohled.
U sledovaného produktu činí čekací doba tři dny u úrazu a 30 dní u nemoci. U vybraných ortopedických diagnóz se prodlužuje na 180 dní. Pojištění tedy není zpětný lístek na už vzniklý problém. Potíže, které se objeví před koncem čekací doby, nemusí být hrazené, a právě ortopedie vyžaduje zvláštní pozornost při čtení podmínek.
Výhodou může být dostupnost smluvních veterinárních pracovišť. U tohoto pojištění jich v Česku funguje přibližně 90 procent. Pro majitele bytové kočky to znamená, že nemusí pokaždé složitě hledat kliniku, která s pojišťovnou spolupracuje. Přesto je rozumné ověřit si konkrétní ordinaci ještě před návštěvou. Kočka totiž zpravidla neocení administrativní improvizaci a už vůbec ne čekání v přepravce.
Venkovní kočka: stejné základy, vyšší expozice
Venkovní kočka má v mnoha pojištěních stejný základní přístup jako kočka bytová. Její životní styl však přináší více situací, které mohou skončit ošetřením. Patří sem střety s auty, kousnutí, škrábnutí, pády, ztracení nebo kontakt s parazity. Ne každé riziko musí být kryté automaticky, proto je třeba projít výluky a přesné znění smlouvy, ne pouze velký nápis na titulní straně.
Zcela konkrétně se venkovní kočky častěji setkávají s klíšťaty. Týká se to i zvířat, která žijí doma, ale pravidelně chodí ven. Samotné odstranění klíštěte většinou nepředstavuje finanční katastrofu, následky přenosu infekce už mohou znamenat vyšetření, léky a další návštěvy veterináře. Venkovní režim tedy nemusí měnit podmínky přijetí, mění ale pravděpodobnost, že se pojištění někdy skutečně využije.
U venkovní kočky je rozumné věnovat pozornost také tomu, zda smlouva rozlišuje úraz, nemoc, preventivní péči a případné pátrání po zvířeti. Ne každá položka, která majiteli připadá logická, spadá do léčebných nákladů. Pojištění není kouzelný pytlík, ze kterého lze vytáhnout peníze na každou starost spojenou s kočičím životem.
Samostatnou kapitolou je pojištění smrti kočky. U daného produktu se od devíti let věku neplní úmrtí způsobené nemocí ani úrazem. Když navíc majitel nedoloží pořizovací cenu zvířete, maximální plnění činí 5 000 korun. Tato částka proto nemusí odpovídat představě o hodnotě kočky, zejména u zvířete s doložitelným původem nebo vyšší pořizovací cenou.
Při výběru se vyplatí začít u jediné nepříjemné, ale užitečné otázky: co by domácí rozpočet zvládl, kdyby kočka potřebovala náročné vyšetření nebo zákrok? U bytové kočky může být hlavním důvodem nemoc, u venkovní přibývají úrazy a paraziti. Věk při sjednání, čipování, čekací doby a výluky pak rozhodnou, jestli pojistka pomůže ve chvíli, kdy se z chlupatého člena domácnosti stane velmi drahý pacient.


