
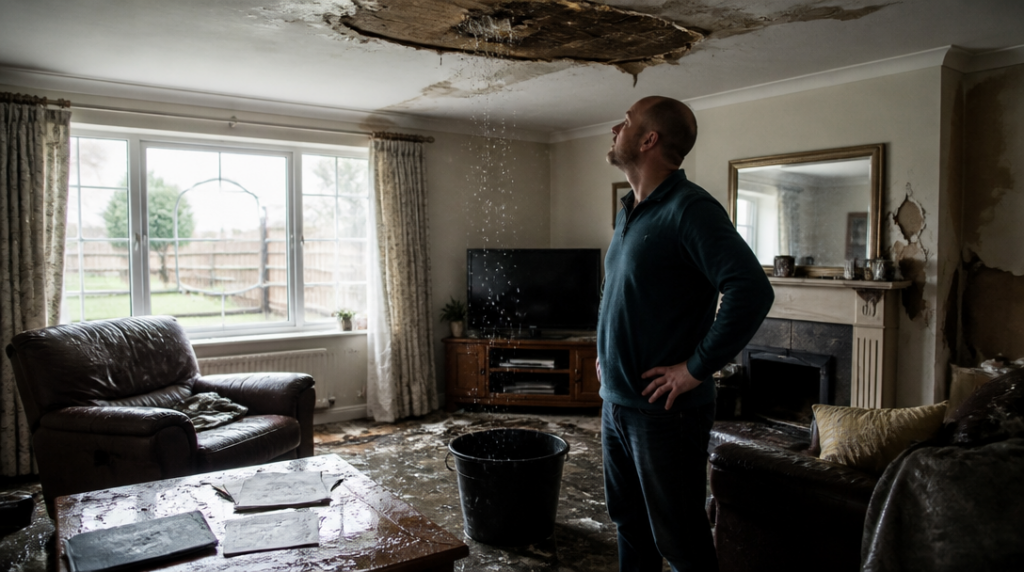
Když se po silné bouřce vrátil Petr domů, čekal ho pohled, který znal zatím jen z televizních záběrů. Voda z poškozené střechy protekla do podkroví, promočila sádrokarton, nábytek i část elektroinstalace. Dům stál, ale uvnitř se nedalo normálně bydlet. Petr měl pojištění a první chvíli se mu ulevilo. Pak se ukázalo, že pojistná částka odpovídá hodnotě domu před několika lety, nikoli jeho dnešní ceně. Smlouva sice existovala, jenže nepokrývala celý majetek.
Právě v tom spočívá riziko podpojištění. Nemovitost nebo domácnost jsou pojištěné na nižší částku, než jakou by v době škody skutečně stály. Rozdíl přitom nemusí vzniknout úmyslně. Stačí několik let bez kontroly smlouvy, zdražení stavebních prací, nová kuchyně, vybavenější domácnost nebo rekonstrukce, která se do původního nastavení nepromítla.
Až 70 procent nemovitostí v Česku je podle dostupných údajů podpojištěných. Průměrný rozdíl mezi sjednanou a skutečnou hodnotou dosahuje přibližně 40 procent. Čísla působí překvapivě, ale při bližším pohledu dávají smysl. Lidé si často pamatují, kolik za dům zaplatili, jenže pojištění nemovitosti se neodvíjí jednoduše od kupní ceny. Rozhodující bývá částka potřebná na znovupostavení stavby, tedy včetně práce, materiálu, odvozu suti a dalších nákladů.
U domácnosti se zase snadno zapomene na věci, které přibývají postupně. Nový notebook, televize, sportovní vybavení, nářadí nebo nábytek mohou během let zvýšit hodnotu vybavení o desítky tisíc korun. Při běžném životě to člověk skoro nevnímá. Při požáru by ale musel všechno nahradit najednou.
Krácení plnění se může řídit stejným poměrem, v jakém je majetek podpojištěný. Jestliže je pojištěný na 60 procent své skutečné hodnoty, pojišťovna může vyplatit jen 60 procent uznané škody. U škody za 500 tisíc korun by tak nešlo automaticky očekávat půl milionu, ale zhruba 300 tisíc korun, samozřejmě podle konkrétních podmínek smlouvy a okolností události. Zbytek musí vlastník pokrýt ze svého.
To je chvíle, kdy se z nenápadné administrativní nepřesnosti stává zásadní finanční problém. Oprava střechy, vysoušení konstrukcí a obnova interiéru se mohou vyšplhat vysoko. U rozsáhlého požáru nebo povodně pak rozdíl mezi správně a špatně nastavenou pojistnou částkou rozhoduje o tom, zda se člověk vrátí do běžného života, nebo několik let splácí následky škody.
Majetkové škody přitom nejsou okrajová událost. Pojišťovny v Česku řeší přibližně 300 tisíc takových případů ročně a v posledním sledovaném roce na ně vyplatily více než 36 miliard korun. Ne každý případ znamená katastrofu, ale součet ukazuje, jak často se poškozené střechy, vytopené byty, krádeže a další události dostávají do běžné praxe.
Při kontrole smlouvy se vyplatí projít dům i domácnost jinak než očima majitele, který je zná nazpaměť. U nemovitosti je třeba zohlednit zastavěnou plochu, počet podlaží, konstrukci, vybavení a provedené úpravy. U domácnosti pomůže projít místnost po místnosti a představit si, kolik by stálo pořídit všechno znovu. Starý seznam věcí v šuplíku často neřekne tolik jako několik fotografií a realistický odhad dnešních cen.
Pozornost si zaslouží také limity u jednotlivých rizik. Celková pojistná částka může vypadat dostatečně, ale smlouva může mít zvláštní omezení pro elektroniku, cennosti, zahradní vybavení, vedlejší stavby nebo škody způsobené vodou. Stejně podstatná jsou ustanovení o spoluúčasti, zabezpečení a povinnostech po pojistné události. Pojištění totiž není trezor, který automaticky nahradí vše, co se ztratí nebo zničí.
Podle průzkumu pro rok 2025 mělo pojištění proti živelní katastrofě 65 procent respondentů, proti vloupání 62 procent a proti dopravní nehodě 60 procent. Zájem o ochranu majetku tedy existuje, jeho kvalita ale nestojí jen na tom, zda smlouva v šanonu je. Rozhoduje, jestli odpovídá současnému domu, vybavení a rizikům v konkrétním místě. Index bezpečí se mezi lety 2024 a 2025 zvýšil z 52,8 na 53,7 bodu, což naznačuje mírně lepší vnímání ochrany. Vlastní pojistná smlouva však zůstává mnohem osobnější záležitostí než jakýkoli průzkum.
Praktickým pomocníkem může být automatická indexace, která pojistné částky průběžně upravuje podle vývoje cen. Není to však kouzelné tlačítko. Pokud někdo dům výrazně rozšíří nebo pořídí drahé vybavení, samotná indexace nemusí stačit. U jednoho z aktuálně uváděných nastavení má od 1. července 2026 index hodnotu 1,029, tedy zvýšení pojistných částek o 2,9 procenta. Taková úprava může zachytit běžný cenový posun, ne však každou větší změnu v majetku.
Nejhorší chvíle pro zjištění podpojištění přichází až po škodě. Kontrola smlouvy proto dává větší smysl ve chvíli, kdy se nic neděje: po rekonstrukci, při koupi nového vybavení a také jednou za několik let jako obyčejná inventura. Je to trochu jako kontrola střechy před zimou. Člověk ji odkládá, protože z ulice vypadá v pořádku, ale prasklina se neptá, jestli se to zrovna hodí.


