
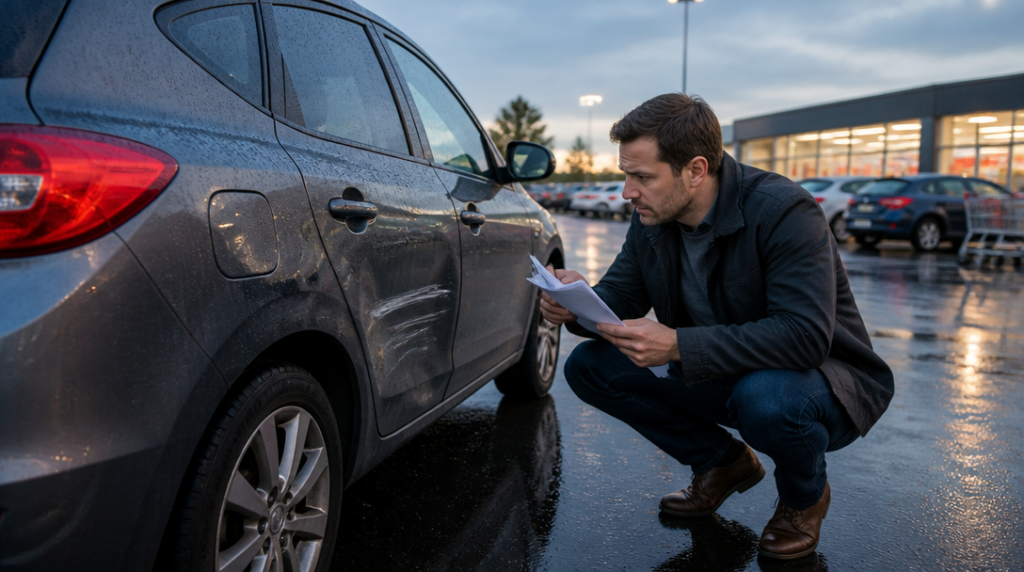
Na parkovišti před supermarketem zazní krátké křupnutí. Řidič, který couvá z vedlejšího místa, si odře dveře a promáčkne blatník vašeho auta. Nejde o dramatickou nehodu, nikdo se nezranil, ale v servisu už taková chvíle může znamenat nepříjemný účet. U novějšího vozu navíc často nejde jen o lakování. Cena opravy se může vyšplhat kvůli senzorům, světlometům nebo kalibraci asistenčních systémů.
Právě v takové situaci se ukáže, jestli havarijní pojištění skutečně odpovídá vašemu vozu. Smlouva uzavřená jen podle nejnižšího ročního pojistného nemusí pokrýt škody, které považujete za samozřejmé. Před výběrem si proto ujasněte, zda chcete chránit auto před havárií, odcizením, živly, vandalismem, nebo před kombinací všech těchto rizik.
Nejprve vezměte v úvahu stáří a hodnotu automobilu. U nového nebo dražšího vozu dává širší krytí větší smysl, protože i zdánlivě menší poškození může stát hodně peněz. U staršího auta může být rozumnější zvolit užší rozsah rizik a peníze vložit třeba do kvalitní asistence. Rozhodnutí ovlivní také způsob používání. Auto, které každou noc stojí na ulici a denně jezdí po dálnici, čelí jiným rizikům než vůz zaparkovaný v garáži a používaný jen o víkendu.
Pozorně čtěte hlavně výluky. Pojišťovna může řešit odlišně škody způsobené krádeží, střetem se zvěří, kroupami, povodní nebo vandalismem. U některých smluv záleží také na tom, zda bylo vozidlo zabezpečené, kde přesně ke škodě došlo a jak rychle ji nahlásíte. Rozdíl mezi formulací „poškození vozidla“ a konkrétně vyjmenovanými riziky není stylistický detail. Právě v něm se může skrývat hranice mezi uznanou a odmítnutou škodou.
Velkou pozornost si zaslouží spoluúčast. Jde o část škody, kterou při pojistné události zaplatíte sami. Nízká spoluúčast obvykle znamená vyšší pojistné, vysoká zase levnější smlouvu, ale také větší výdaj po nehodě. Když máte finanční rezervu a chcete řešit hlavně velké škody, může dávat smysl vyšší spoluúčast. Jestli by vás i oprava za několik tisíc zaskočila, vyplatí se nastavit ji opatrněji.
Nabídky se v tomhle bodě liší i uvnitř jednotlivých pojišťoven. Allianz aktuálně pracuje se dvěma limity spoluúčasti a při sjednání online nabízí slevu 21 procent. Samotná sleva ale není důvodem k podpisu. Nejprve si ověřte, kolik byste skutečně zaplatili při běžné škodě a kolik při totální havárii.
Totální škoda neznamená vždy úplně zničené auto. ČPP ji považuje za situaci, kdy náklady na opravu převýší 80 procent obvyklé ceny vozidla. Výsledné plnění se přitom snižuje o hodnotu zbytků a sjednanou spoluúčast. U vozu, jehož tržní cena rychle klesá, může být tento rozdíl citelný. Ptejte se proto, z jaké hodnoty pojišťovna vychází a jak se bude cena auta určovat v okamžiku škody.
U novějších vozidel může být zajímavá garance původní pojistné částky. ČSOB u vozidel do dvou let uvádí při totální škodě vyplacení celé původně sjednané pojistné částky. Zároveň u ní může být při škodě během prvních tří měsíců od sjednání uplatněna spoluúčast 50 procent. Taková podmínka snadno unikne, pokud člověk porovnává jen cenu na první stránce nabídky.
Samostatnou kapitolou jsou skla. Prasklina po kamínku vypadá jako drobnost, jenže u moderních aut může výměna čelního skla zahrnovat také nové nastavení kamer a dalších systémů. Připojištění může pokrývat čelní, boční i zadní skla. U UNIQA je při opravě ve smluvním servisu uvedena spoluúčast 0 korun, zatímco mimo smluvní servis 500 korun. Rozdíl není zásadní jen pro peněženku, ale také pro výběr opravny.
Praktická je asistence, na kterou se často vzpomene až ve chvíli, kdy auto zůstane stát v dešti na krajnici. Zkontrolujte, zda zahrnuje odtah, pomoc při poruše, vyproštění nebo náhradní dopravu a jaké platí limity. ČPP uvádí odtah do servisu s limitem 2 500 korun, případně variantu s nulovým limitem spoluúčasti podle zvoleného programu. U delších cest může být právě rozsah asistence cennější než nepatrná úspora na pojistném.
Při porovnávání si otevřete nabídky vedle sebe a projděte několik konkrétních scénářů: rozbité čelní sklo, krádež auta, poškození kroupami, střet se zvěří a nehodu s opravou blížící se hodnotě vozu. U každého si napište, kolik by zaplatila pojišťovna, kolik vy a zda byste mohli využít servis podle vlastního výběru. Tohle zabere pár minut, ale často odhalí rozdíl, který v reklamní ceně není vidět. Já bych si zvlášť označil právě totální škodu a asistenci; na papíře vypadají nenápadně, v nepříjemném dni rozhodují o největší části starostí.


