
Pojištění majetku není slib, že po škodě dostanete zpět všechno, co jste zaplatili. Je to smlouva s přesně vymezenými hranicemi, ve které pojišťovna přebírá jen takové riziko, jaké jste si zaplatili.
Princip je prostý. Mnoho klientů posílá pojistné do společného systému a z něj se hradí škody těm, které postihne sjednané riziko. Většina pojištěných žádnou velkou událost nezažije. Právě proto může systém fungovat.
Nepříjemná otázka zní jinak: víte vůbec, proti čemu jste pojištěni? Vlastnit smlouvu ještě neznamená mít automaticky kryté všechno, co se nachází v bytě, domě nebo garáži.
Co lze pojistit a co rozhoduje o výplatě
U majetkového pojištění lze pojistit konkrétní věc, soubor věcí nebo jiný majetek. Může jít o nemovitost, domácnost, elektroniku, nábytek, sportovní vybavení nebo třeba vybavení provozovny. U věcí jde o škodové pojištění: cílem není vyplatit předem stanovenou odměnu, ale nahradit skutečně vzniklou škodu v mezích smlouvy.
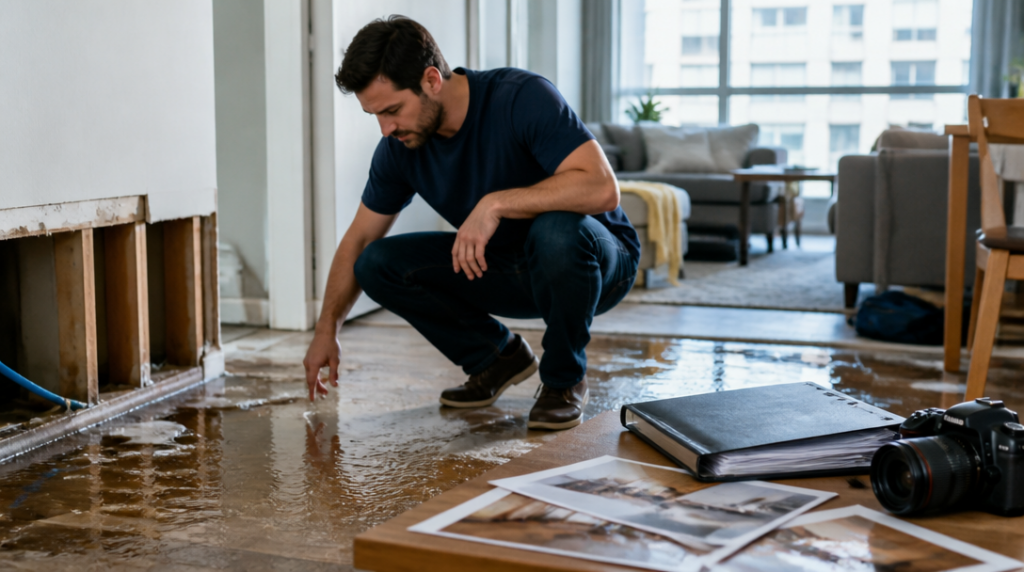
To je rozdíl proti pojištění, u něhož se vyplácí pevně dohodnutá částka. Když vám praskne vodovodní trubka a voda zničí podlahu, pojišťovna nepočítá s tím, že automaticky dostanete libovolnou částku uvedenou na první stránce smlouvy. Posuzuje rozsah škody, její příčinu a podmínky pojištění.
Horní hranicí plnění je pojistná částka nebo limit plnění. Pojistná částka se používá jako nejvyšší možná suma pro daný majetek, zatímco limit může platit pro konkrétní riziko, například krádež cenností, škody z vody nebo náklady na odklizení následků havárie.
Právě limity bývají zrádné. Celá domácnost může být pojištěná na vysokou částku, ale pro šperky, hotovost nebo elektroniku může smlouva stanovit podstatně nižší strop. Člověk pak zjistí, že pojistku měl, jen ne takovou, jakou si představoval.
Podpojištění umí zkrátit náhradu
Představte si dům, jehož reálná hodnota je deset milionů korun, ale ve smlouvě je uvedena pojistná částka šest milionů. Pokud dojde k částečné škodě, nemusí pojišťovna uhradit celou opravu. Při podpojištění může náhradu krátit podle poměru sjednané částky k reálné hodnotě majetku.
Podpojištění nevzniká jen úmyslně. Ceny stavebních prací, materiálu i vybavení se mění a smlouva může několik let zůstat beze změny. Kdo pojistku uzavřel před delší dobou, měl by se ptát, zda by dnes za sjednanou částku dokázal majetek skutečně obnovit.
Pojistnou hodnotou majetku je, pokud smlouva neurčí jinak, jeho obvyklá cena v době, kdy se hodnota určuje. Tady se vyplatí rozlišovat mezi pořizovací cenou a současnou hodnotou. Starší televize nestojí stejně jako nová, zatímco stavební náklady na opravu domu mohou mezitím výrazně vzrůst.
Dobré pojištění proto nezačíná podpisem, ale inventurou. Fotografie vybavení, účtenky, záruční listy a přehled cennějších věcí mohou po škodě usnadnit dokazování. Zní to trochu jako práce pro pečlivého účetního, ale po požáru se z takové složky může stát nejpraktičtější věc, kterou doma máte.
Výluky nejsou drobné písmo pro ozdobu
Smlouva obvykle vyjmenovává nejen krytá rizika, ale také situace, kdy pojišťovna plnit nemusí. Výlukou může být určitý typ škody, zanedbaná údržba, dlouhodobé působení vlhkosti, porušení bezpečnostních pravidel nebo krádež bez známek násilného vniknutí.
Rozdíl mezi náhlým prasknutím potrubí a pomalým zatékáním do zdi může znamenat rozdíl mezi uznanou a odmítnutou škodou. Pojištění není náhradou za opravy, které majitel dlouhé roky odkládal.
Význam má i spoluúčast. Jde o část škody, kterou si klient hradí sám. Nižší pojistné často souvisí s vyšší spoluúčastí, takže u menší události nemusí dávat smysl škodu vůbec hlásit. Smlouva je levnější, ale část rizika zůstává na vás.
Ochrana peněz v bance funguje jinak
Ochrana majetku se netýká jen věcí v domácnosti. Vklady u bank a družstevních záložen v České republice jsou standardně chráněny do 100 000 eur na jednoho vkladatele u jedné instituce. Nejde přitom o komerční pojištění, které by si klient sjednával podle vlastního výběru.
U některých dočasně vysokých zůstatků může ochrana dosáhnout až 200 000 eur na osobu a banku. Týká se například peněz získaných po prodeji nemovitosti určené k bydlení nebo z dědictví. Rozhodující jsou konkrétní podmínky a časové omezení takové ochrany.
Rozdělit větší úspory mezi více institucí tedy není paranoidní zvyk, ale způsob, jak pracovat s limitem ochrany. Stejně jako u pojištění domácnosti i tady platí, že jedna velká částka v jedné kolonce nemusí znamenat úplné bezpečí.
Kdo hlídá pojišťovny
Na českém trhu vykonává dohled nad pojišťovnami, zajišťovnami a pojišťovacími zprostředkovateli Česká národní banka. Uděluje licence, provádí kontroly a může ukládat sankce. Dohled ale nenahradí čtení vlastní smlouvy ani neznamená, že každá zamítnutá škoda je automaticky pochybením pojišťovny.
Pojištění funguje nejlépe tehdy, když obě strany přesně vědí, co podepisují. Klient si hlídá hodnotu majetku, limity a výluky. Pojišťovna musí pravidla formulovat a uplatňovat srozumitelně. Jakmile jedna strana spoléhá na domněnku místo na konkrétní podmínku, začne ochrana majetku připomínat spíš sázku než promyšlený nástroj.


