
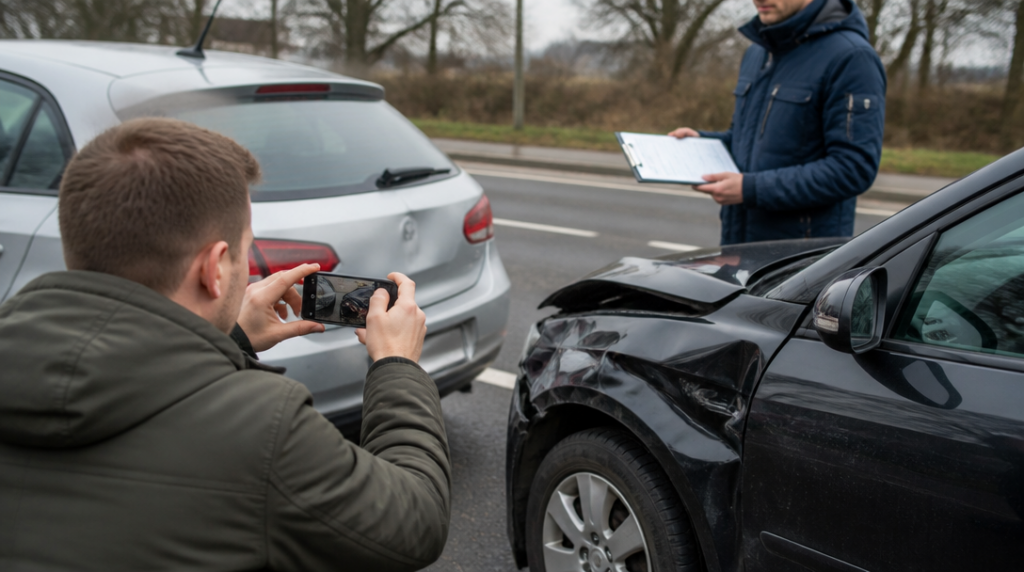
Auto stojí napříč silnicí, z nárazníku visí plast a druhý řidič už vytahuje telefon. V takové chvíli se snadno přehlédne detail, který později rozhodne o penězích: co přesně se stalo, kdo byl u toho a jak škoda vypadala bezprostředně po události. Fotografie se proto vyplatí pořídit dřív, než někdo začne uklízet vozovku nebo odvážet poškozené auto.
Pojistnou událost oznamte pojišťovně bez zbytečného odkladu. Zákon nestanoví univerzální lhůtu patnácti dnů, která by platila pro všechny typy pojištění. Rozhodující může být konkrétní pojistná smlouva a okolnosti případu. Kdo několik týdnů čeká, až se situace „nějak vyřeší“, dává pojišťovně prostor ptát se, proč nebylo možné škodu prohlédnout dříve a zda se mezitím její rozsah nezměnil.
U dopravní nehody se pravidla od 1. července 2025 změnila. Policii je třeba volat při škodě vyšší než 200 000 korun na některém z vozidel, a to včetně převážených věcí. Bez ohledu na odhadovanou částku se neobejdete bez policie při zranění nebo úmrtí, při škodě na cizím majetku, při poškození komunikace nebo tehdy, když není možné bezpečně obnovit provoz. Typickým příkladem cizího majetku může být svodidlo, dopravní značení nebo plot u silnice.
Částka se přitom neurčuje podle prvního pohledu na promáčklé dveře. Moderní vůz může mít poškozené senzory, výztuhy nebo části, které nejsou zvenku vidět. Pokud se účastníci nedohodnou na průběhu nehody, policii zavolejte také. Pozdější spor o to, kdo měl přednost, se bez záznamu a svědků mění v nepříjemné tvrzení proti tvrzení.
Jestli policie volat nemusí, účastníci musí vyplnit a podepsat společný záznam o nehodě. Použít lze papírový euroformulář nebo online formulář pro elektronické sepsání záznamu. Zapište údaje řidičů, provozovatelů a vozidel, registrační značky, pojišťovny, čísla pojistných smluv i okolnosti střetu. Náčrt nemusí vypadat jako práce dopravního znalce, musí z něj ale být patrné směry jízdy, značky, jízdní pruhy a místo střetu.
S podpisem nespěchejte. Podepisujete popis události, ne jen potvrzení, že jste si s druhým řidičem vyměnili kontakt. Pokud s některou částí nesouhlasíte, nechte ji opravit nebo svůj nesouhlas výslovně zaznamenejte. Fotografie pořiďte z dálky i zblízka: celkovou polohu aut, dopravní značení, stopy na vozovce, poškození jednotlivých částí a také okolí. Přidejte kontakty na svědky. Paměť bývá po nehodě překvapivě selektivní; člověk si vybaví ránu, ale snadno zapomene, z kterého směru přicházelo auto.
Při hlášení si připravte policejní protokol nebo společný záznam o nehodě, fotografie, údaje všech účastníků a vozidel, svědecké kontakty a účtenky či faktury související se škodou. U poškozené elektroniky, vybavení domácnosti nebo zavazadel pomohou doklady o koupi, záruční listy a fotografie pořízené ještě před událostí. Ne každý má archiv domácnosti, ale u dražších věcí se vyplatí uchovávat alespoň faktury a snímky v odděleném úložišti.
Pojišťovně popište děj chronologicky a bez domněnek. Uveďte, kdy a kde k události došlo, co jí předcházelo, co bylo poškozeno a jaká opatření jste přijali, aby se škoda nezvětšovala. U vytopení může jít o uzavření vody a přivolání havarijní služby, u vloupání o oznámení policii a zabezpečení bytu. Účtenky za nutné zásahy si schovejte. Opravu nebo likvidaci poškozených věcí neuspěchejte, dokud pojišťovna nepotvrdí, že už je nepotřebuje pro prohlídku, případně dokud si nepořídíte dostatečnou dokumentaci.
Hlášení přes telefon může být rychlé, ale samo o sobě často nezanechá dostatečně přesnou stopu. Vyžádejte si číslo škodní události a další pokyny si potvrďte písemně. E-mail nebo klientská zóna pak poslouží i jako důkaz, kdy jste co oznámili a jaké dokumenty pojišťovna obdržela. Tady se vyplatí být trochu puntičkářský: jednu chybějící přílohu lze později vydávat za důvod k prodlení, i když byla odeslána spolu s první zprávou.
U povinného ručení musí pojišťovna nejpozději do tří měsíců od uplatnění nároku sdělit výši plnění, nebo vysvětlit, proč nárok zamítla či proč plnění krátí. Tato lhůta ale neznamená, že poškozený má tři měsíce jen čekat bez informací. Ptejte se, zda je spis kompletní, jaké podklady ještě chybějí a kdy proběhne prohlídka vozidla. Když pojišťovna začne mluvit o krácení, žádejte konkrétní výpočet a odůvodnění, ne pouze obecnou formulaci o porušení povinností.
Největší slabinou hlášení nebývá samotný formulář, ale mezera mezi událostí a jejím doložením. Každý dokument, fotografie i krátká poznámka o telefonátu může později ukázat, zda škoda vznikla tak, jak popisujete, a zda jste udělali rozumné kroky k jejímu omezení.


