
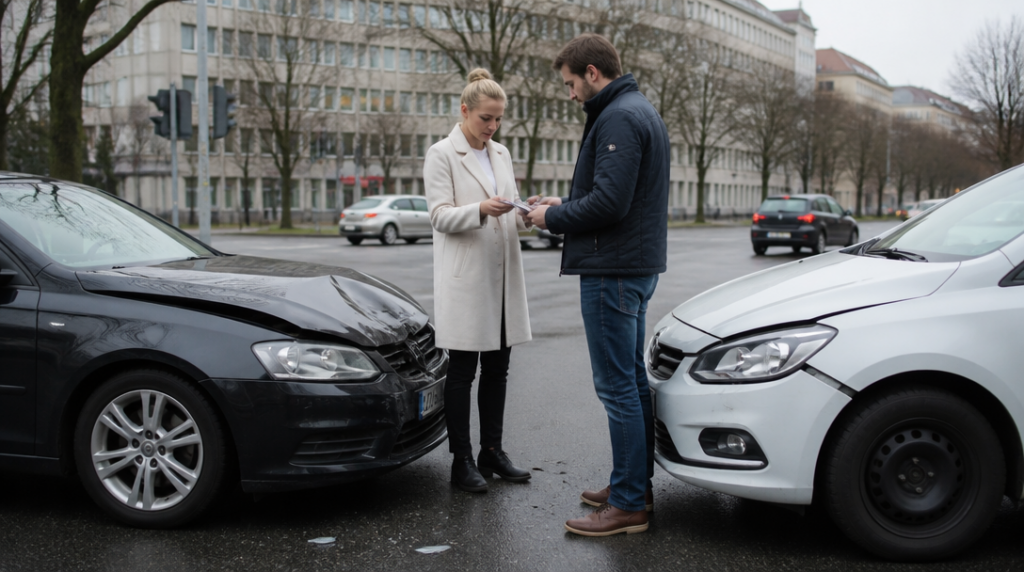
Představte si běžnou ranní nehodu na křižovatce. Do vašeho auta někdo narazí, viník uzná odpovědnost a oba řidiči si vymění údaje. Poškozený pak obvykle stojí před volbou: začne vše vyřizovat s pojišťovnou druhého řidiče, nebo využije přímou likvidaci a obrátí se na svou vlastní pojišťovnu. Druhá možnost může být pohodlnější, ale není součástí každého povinného ručení.
Přímá likvidace je doplňkové pojištění škody na vlastním vozidle. Povinné ručení samo o sobě kryje škody, které provozem svého auta způsobíte jiným lidem, jejich vozidlům nebo majetku. Opravu vašeho vozu při nehodě zaviněné někým jiným z něj automaticky nehradíte. Právě zde přichází na řadu přímá likvidace.
Princip je poměrně jednoduchý. Poškozený nahlásí nehodu své pojišťovně, nikoli pojišťovně viníka. Vlastní pojišťovna škodu posoudí, zajistí její likvidaci podle sjednaných podmínek a následně uplatní nárok vůči pojišťovně řidiče, který nehodu způsobil. Pro klienta se tím mění hlavně kontaktní místo. Místo neznámé pojišťovny na druhé straně komunikuje s firmou, u níž má své pojištění.
To ovšem neznamená, že pojišťovna zaplatí každou škodu bez ohledu na okolnosti. Typickou podmínkou je, že jste nehodu nezavinili ani částečně. Jakmile se na vzniku nehody podílí i poškozený, může být nárok krácen, případně přímou likvidaci nelze využít podle konkrétní smlouvy. Škodící vozidlo zároveň musí mít platné povinné ručení. Když viník pojištěný není, situace se řeší jiným postupem.
Rozdíl proti havarijnímu pojištění je zásadní. Havarijní pojištění může podle smlouvy řešit například havárii z vlastního zavinění, odcizení, vandalismus nebo poškození živly. Přímá likvidace míří užší cestou na škody způsobené jiným řidičem, který za nehodu odpovídá a má platné povinné ručení. Nejde tedy o levnější náhradu havarijního pojištění ani o obecné pojištění všech problémů, které mohou auto potkat.
Při hlášení bude pojišťovna potřebovat informace o nehodě, vozidlech, účastnících a průběhu události. Význam mají také fotografie poškození, záznam o nehodě a údaje o pojištění viníka. Čím přesnější podklady máte hned na začátku, tím méně prostoru zůstává pro dohady o tom, co se vlastně stalo. U podobné administrativy člověk snadno zjistí, že fotografie rozbitého nárazníku pořízená o dvě minuty později má větší cenu než dlouhé vysvětlování po telefonu.
Policii je třeba přivolat mimo jiné tehdy, když škoda převyšuje 200 000 korun na některém vozidle nebo na přepravovaných věcech. Tento limit platí od 1. července 2025. U vážnější nehody proto nestačí spoléhat jen na domluvu řidičů a vlastní fotodokumentaci. Policejní záznam může být podstatným podkladem pro posouzení odpovědnosti i rozsahu škody.
Podmínky přímé likvidace se liší podle pojišťovny a konkrétní smlouvy. U Generali České pojišťovny je například vedena jako samostatné pojištění v pojistných podmínkách VPPPMV-R-5/2025. Po výplatě pojistného plnění na pojišťovnu přechází nárok na náhradu škody, takže klient už nemá sám vymáhat stejnou částku po pojišťovně viníka. Praktický přínos je právě v tom, že se řešení škody přesune k pojišťovně, se kterou už máte smluvní vztah.
Při sjednání se vyplatí ověřit, zda je přímá likvidace skutečně součástí vaší smlouvy, nebo zda ji pojišťovna nabízí za příplatek. Zkontrolujte také územní platnost, limity, případnou spoluúčast a výluky. Rozhodující nebývá reklamní název produktu, ale přesné znění pojistných podmínek. Dvě nabídky mohou používat podobné označení, přesto se lišit v tom, jaké nehody pokryjí a za jakých okolností.
Připojištění navíc zpravidla netvoří úplně oddělený ostrov. Podle aktuálních podmínek při zániku povinného ručení současně zaniká i přímá likvidace. Prodej auta, vyřazení z provozu nebo změna pojišťovny proto může změnit rozsah ochrany, aniž by si toho majitel všiml. Při každé změně smlouvy je rozumné ověřit nejen cenu povinného ručení, ale i to, která připojištění s ním končí.


