
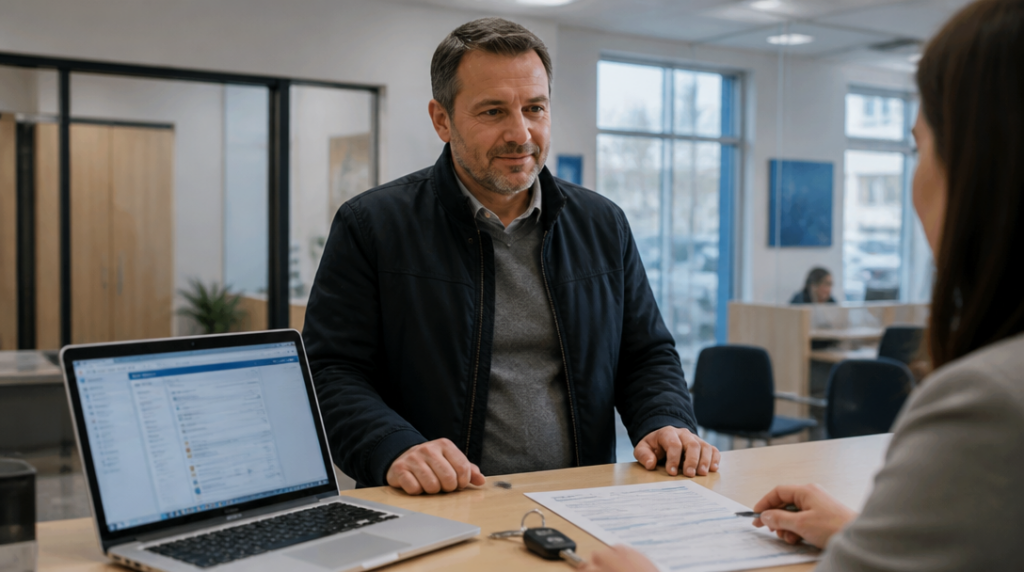
Na přepážce pojišťovny leží vytištěná nabídka, vedle ní klíčky od několikaletého kombíku a hrnek s kávou, která už dávno vystydla. Řidič si přišel převést povinné ručení jinam a čekal, že díky dlouhé jízdě bez nehody dostane stejnou cenu jako dosud. Úředník zadal jeho údaje do systému a sleva byla najednou jiná. Nezmizela historie, změnila se pravidla, podle kterých ji nová pojišťovna přepočítala.
Právě na tom stojí systém bonusů a malusů. Bezeškodní období umí pojistné zlevnit, škoda s vyplaceným plněním ho může naopak prodražit. Výsledek není stejný u všech pojišťoven.
Každý rok bez nehody se zapisuje do historie
Bonus je odměna za předchozí škodní průběh. Pojišťovna sleduje, jak dlouho měl pojistník povinné ručení a zda z něj bylo vyplaceno pojistné plnění. Když roky ubíhají bez škody, přibývají takzvané bezeškodní měsíce a s nimi obvykle i sleva z pojistného.
Pojišťovna přitom neřeší jen to, jaké auto právě stojí před domem. Bonus se standardně eviduje podle pojistníka. Jinými slovy, rozhodující je osoba, která smlouvu uzavřela, nikoli pouze konkrétní registrační značka nebo model vozu. Při sjednání nové smlouvy si pojišťovna škodní průběh ověřuje v příslušné databázi pojistitelů.
To vysvětluje i situaci, kdy někdo prodá staré auto a pořídí si jiné. Samotná výměna vozidla nemusí znamenat ztrátu nasbíraného bonusu. Historie se váže především k pojistníkovi, takže může pokračovat i s novým vozem, pokud jsou splněné podmínky konkrétní pojišťovny.
Zákon nastavuje mantinely, ne stejný ceník
Podle zákona č. 30/2024 Sb. musí pojišťovna zohlednit předchozí škodní průběh za nejméně pět a nejvýše dvacet let. Zákon tedy určuje rozsah historie, se kterým má pojišťovna pracovat, ale nepředepisuje jednotnou tabulku slev a přirážek.
Tady se nabídky začínají rozcházet. Jedna pojišťovna může přidávat slevu po měsících, jiná používá vlastní pásma. Odlišně může počítat také dopad škody. U některých aktuálních sazebníků odpovídá 120 a více měsícům bez škody bonusu 50 procent. Taková hodnota ale není zákonem garantovaná a nelze ji automaticky očekávat u každé smlouvy.
Na obrazovce kalkulátoru proto nestačí hledat jen velké číslo u kolonky „sleva“. Podstatné je, jak dlouhý průběh pojišťovna uznává, jaké má hranice jednotlivých pásem a zda se bonus vztahuje na celé pojistné, nebo jen na jeho určitou část. Rozdíl bývá schovaný v sazebníku a v pojistných podmínkách, ne v reklamním titulku.
Jedna nehoda může slevu poslat opačným směrem
Malus je přirážka spojená se škodním průběhem. Pokud při nehodě pojišťovna vyplatí plnění, může se pojistné při dalším období zvýšit nebo se část dosavadní slevy odečte. Nejde přitom o jednoduché pravidlo typu „každá nehoda znamená okamžitý konec bonusu“. Rozhoduje, zda vznikla škoda krytá z povinného ručení, zda bylo skutečně vyplaceno plnění a jak má postup nastavená konkrétní pojišťovna.
V praxi může jít o nepříjemné překvapení s několikaměsíčním odstupem. Řidič odjede z parkoviště, sepíše záznam o ťukanci, nechá opravit poškozený nárazník a na samotnou událost zapomene. Při obnově smlouvy pak zjistí, že cena už nevypadá jako loni. Na vině není změna auta, ale zapsaná škoda v historii.
Výše malusu není jednotná. Zákon nestanovuje, o kolik přesně musí pojišťovna pojistné zvýšit. Konkrétní sazby a způsob započtení škody najde klient v podmínkách daného produktu. Některé smlouvy mohou pracovat s počtem škod, jiné také s délkou předchozího bezeškodního období.
Přechod jinam historii nesmaže
Při změně pojišťovny se předchozí škodní průběh neztrácí. Nová pojišťovna si ho ověří a započítá podle vlastních pravidel. Proto může stejný řidič dostat u dvou pojišťoven rozdílnou slevu, přestože obě pracují se stejnými údaji o jeho letech bez nehody.
Rozhodující bývá také správně uvedený pojistník. Když smlouvu uzavírá jiný člen domácnosti, nemusí se automaticky přenést historie člověka, který auto skutečně řídil. Bonus není univerzální rodinný kredit, který lze libovolně přepsat na kohokoli. Převod nebo uznání zkušeností jiné osoby se řídí pravidly konkrétní pojišťovny.
Před podpisem nové smlouvy se vyplatí zkontrolovat počet uznaných měsíců, přiznanou slevu a případné škody vedené v evidenci. Pokud údaj nesedí, pojišťovna může chtít doložení průběhu nebo opravu záznamu. Stačí přitom jediná chyba v datech a výsledná cena se na kalkulačce posune o několik řádků výš.
Bonus tak není nálepka nalepená na kapotě. Je to záznam o historii pojistníka, který každá pojišťovna čte vlastním způsobem – a právě proto se dveře jedné kanceláře mohou zavřít s příznivou nabídkou, zatímco u vedlejší přepážky vyjde stejný řidič citelně dráž.


