
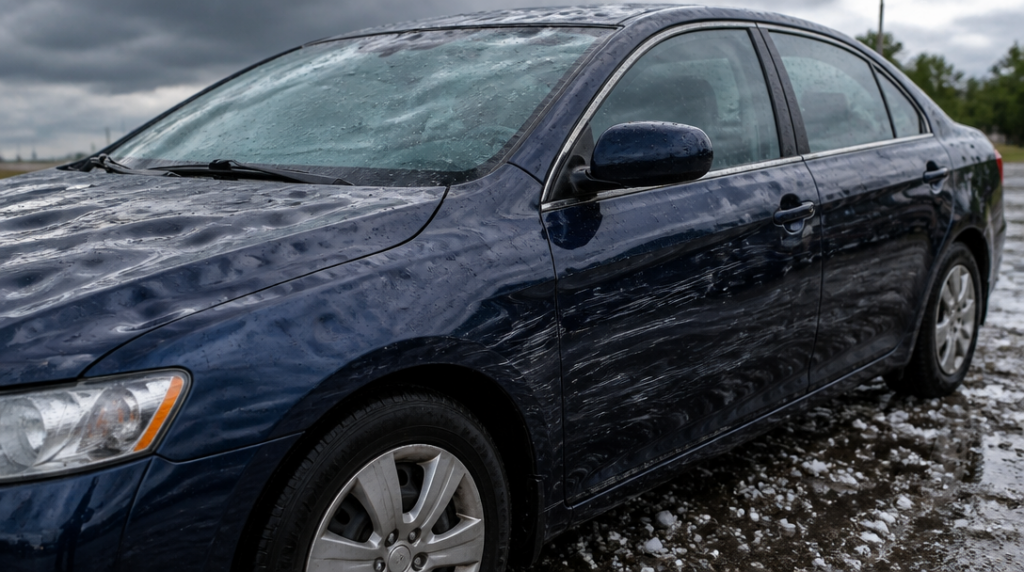
Zaplatí mi pojišťovna opravu, když mi někdo klíčem poškrábe dveře, auto zasype kroupami a lak poškodí ještě větrem odnesená větev? Přesně tahle otázka napadne člověka ve chvíli, kdy obchází vůz s baterkou v ruce a doufá, že škrábanec je jen špína.
Havarijní pojištění podobné situace obvykle řeší, ale ne jednou univerzální kolonkou s názvem „pojištění laku“. Poškození laku se dnes zpravidla posuzuje jako vandalismus, havárie nebo následek živelní události. Rozhoduje příčina, rozsah škody a konkrétní varianta smlouvy.
Když někdo vezme do ruky klíč
Vandalismus znamená úmyslné poškození vozidla cizí osobou. Typickým příkladem je právě poškrábání laku klíčem nebo jiným ostrým předmětem. Stejně může jít o kopnutí do karoserie, rozbití světla nebo poškození zpětného zrcátka, vždy však záleží na podmínkách pojištění.
U takové škody bych si nejdřív všechno vyfotil. Celý vůz, detail rýhy, místo, kde stál, i případné stopy v okolí. Než vezmu do ruky hadr nebo zamířím do servisu, oznámil bych událost policii a pojišťovně podle jejich pokynů. U úmyslného poškození může být policejní oznámení podstatnou součástí dokumentace.
Samotná věta „někdo mi poškrábal auto“ nemusí stačit. Pojišťovna potřebuje vědět, kdy a kde se škoda stala, zda měl vůz v době události platné zabezpečení a jestli poškození odpovídá popsanému průběhu. Lak je v tomhle trochu jako kůže: drobná povrchová stopa může vypadat nevinně, ale hluboký zářez znamená mnohem víc práce.
Kroupy nejsou vandalismus
Krupobití spadá u běžných havarijních balíčků mezi živelní události. Kroupy mohou promáčknout střechu, kapotu i víko kufru a poškodit také skla nebo světlomety. U některých smluv je živelní riziko součástí základního balíčku, jinde záleží na zvolené variantě.
Právě tady se vyplatí číst smlouvu dřív než po bouřce. Samostatné krytí krupobití se může lišit podle produktu a rozsahu sjednaných rizik. Rozdíl mezi „mám havarijní pojištění“ a „mám pojištěné konkrétní živelní riziko“ může být při likvidaci škody nepříjemně drahý.
U krupobití se obvykle neřeší jen nový lak. Oprava může zahrnovat vyrovnání promáčklin metodou bez lakování, výměnu poškozených dílů nebo opravu skel. Fotografie z místa události, údaje o přibližném čase a rychlé nahlášení škody pomohou pojišťovně posoudit, zda poškození odpovídá popsanému počasí.
Kolik zaplatím ze svého
Největší překvapení často nepřinese zamítnutí škody, ale spoluúčast. U ČPP mohou mít osobní vozidla do 3,5 tuny pevnou spoluúčast 5 000 nebo 10 000 korun. U menší opravy pak může dávat smysl nejdřív si spočítat, zda se vůbec vyplatí škodu hlásit.
Generali Česká nabízí širší rozpětí. Spoluúčast může být od 1 procenta s minimem 1 000 korun až po 30 procent s minimem 30 000 korun, případně lze sjednat pevnou částku od 1 000 do 30 000 korun. Stejná oprava tak může mít pro dva řidiče úplně jiný finanční dopad.
Vyšší spoluúčast obvykle snižuje cenu pojistky, ale zvyšuje částku, kterou při škodě zaplatím ze svého. U nového nebo dražšího vozu bych si proto hlídal hlavně kombinaci pojistné částky, spoluúčasti a rozsahu krytí. Levná smlouva s vysokým limitem spoluúčasti může při poškrábaných dveřích působit spíš jako omezená pomoc než plnohodnotná ochrana.
Kde pojištění platí
Havarijní pojištění obvykle platí v Evropě a Turecku. Územní rozsah ale není detail, který bych přeskakoval. ČPP například vylučuje Rusko, Bělorusko, Ukrajinu a Moldavsko.
Při cestě do zahraničí bych si zkontroloval také asistenci, způsob nahlášení škody a pravidla pro opravu mimo Českou republiku. Poškozené auto po krupobití se nehodí převážet přes půl kontinentu jen proto, že řidič neví, zda může využít místní servis.
Nejpraktičtější je projít si před podpisem smlouvy čtyři věci: zda obsahuje vandalismus, zda zahrnuje živelní události včetně krupobití, jak se řeší poškození laku a kolik činí spoluúčast. Teprve potom zjistím, co vlastně kupuji. Havarijní pojištění totiž není automatická záruka proti každému škrábanci, ale přesně vymezená dohoda o tom, které příčiny škody pojišťovna převezme a které nechá na mně.


