
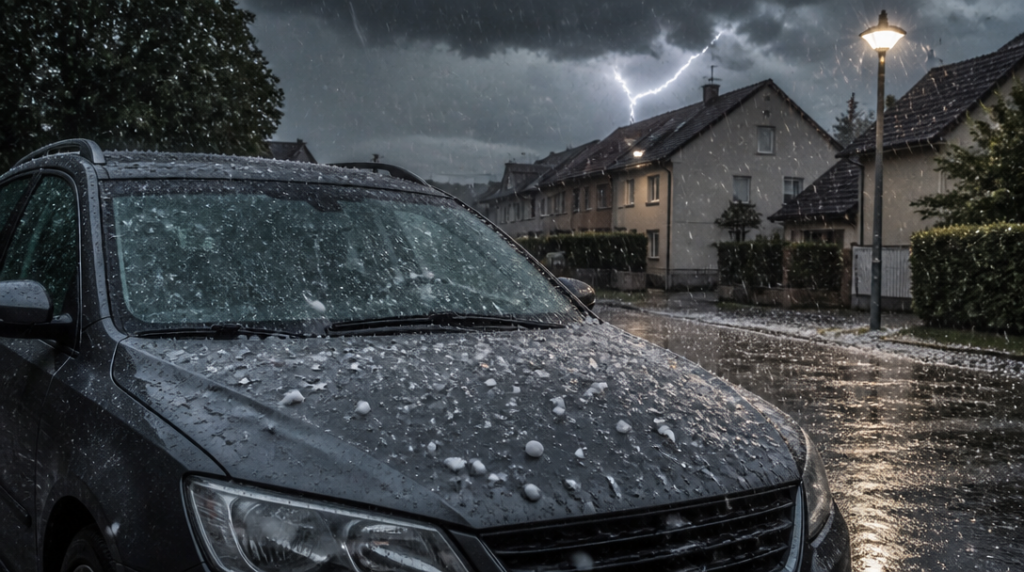
Nejlevnější základ havarijního pojištění nemusí krýt ani kroupy. Přesně na tom člověk snadno prodělá, protože výraz „základ“ zní bezpečněji, než jaká je realita. U každé pojišťovny znamená něco jiného a živelní události se do něj někdy vůbec nevejdou.
Když jsem se na nabídky začal dívat podrobněji, narazil jsem na rozdíl, který by v reklamním sloganu snadno zanikl. Allianz například v základním balíčku KOMFORT živelní události nemá. Krytí začíná až ve variantě PLUS. Teprve tam se tedy řeší škody způsobené například krupobitím nebo povodní. Balíček MAX pak přidává také havárii způsobenou vlastním řidičem. Nejde přitom jen o kosmetickou změnu názvu. Mezi zničeným čelním sklem po krupobití a autem po vlastní nepozornosti je z pohledu pojistky zásadní rozdíl.
Živelní pojištění se obvykle vztahuje na události, které řidič nedokáže ovlivnit. Auto může poškodit vichřice, padající větve, voda, blesk, požár nebo kroupy. U Generali Česká je rozsah vyjmenovaný poměrně široce: patří sem krupobití, povodeň, vichřice, tornádo, hurikán, orkán, blesk, požár, bouřka, výbuch i sesuv půdy či lavina. Takový seznam se vyplatí číst pomalu. Slovo „živel“ totiž samo o sobě neříká, zda pojištění pokrývá právě situaci, která může potkat vaše auto u domu nebo na dovolené.
Rozdíl může být i v penězích. U živelního připojištění Generali Česká činí limit 100 000 korun a spoluúčast 1 000 korun. Územní platnost je v tomto případě pouze Česká republika. Kdo jezdí často do zahraničí, měl by si toho všimnout dřív, než vyrazí na delší cestu. Pojištění platné jen v Česku může vypadat jako drobnost ve smluvních podmínkách, ale při škodě mimo republiku se z něj stává rozhodující detail.
Limit 100 000 korun nemusí být pro každé vozidlo dostačující. U staršího auta může pokrýt opravu po krupobití bez větších potíží, u novějšího vozu se složitou elektronikou nebo panoramatickou střechou se ale částka vyčerpá rychle. Stejně tak spoluúčast mění praktický význam pojištění. Škoda za několik tisíc korun může po odečtení spoluúčasti znamenat jen omezenou pomoc, zatímco u rozsáhlejšího poškození hraje menší spoluúčast mnohem větší roli.
Zaujala mě také nabídka Generali Expres pro vozidla starší čtyř let. V allriskové variantě automaticky zahrnuje havárii, odcizení, živelní události i vandalismus. U staršího auta tak nemusí být jedinou cestou samostatně skládané připojištění. Přesto bych se nespoléhal jen na označení allrisk. Vždy bych kontroloval konkrétní limity, územní platnost a výluky, protože stejný pojem může mít u různých produktů odlišný praktický dopad.
Živelní událost navíc není totéž co havárie. Když auto zasáhne krupobití, typicky se řeší živel. Když při vyjíždění z parkovacího místa odřu dveře o sloupek, jde o jiný typ škody. Některé balíčky mohou jednu situaci krýt a druhou ne. Právě tady lidé často zjistí, že si koupili ochranu proti počasí, ale nikoli proti vlastní chybě. Je to trochu jako mít doma hasicí přístroj a zjistit, že je určený jen na jeden druh požáru.
Do obrazu patří i služby kolem samotné opravy. Kooperativa uvádí, že součástí havarijního pojištění je automaticky asistenční program ZÁKLAD. V krytí je také pevně spojená výbava vozidla. To může znamenat rozdíl ve chvíli, kdy škoda nepostihne jen karoserii, ale také součásti, které jsou s autem trvale spojené. Asistence přitom není totéž co úhrada živelní škody, může však výrazně ovlivnit průběh celé události – například když vůz po zatopení nebo poškození bouří není schopný pokračovat v jízdě.
Při výběru bych proto nezačínal cenou, ale scénářem. Bydlím v oblasti, kde se objevují přívalové deště? Parkuji venku pod stromy? Jezdím pravidelně do zahraničí? Má moje auto hodnotu, u které by oprava po krupobití bolela víc než roční pojistné? Teprve z těchto odpovědí se dá poznat, zda mi stačí balíček bez živlů, nebo potřebuji širší krytí. A úplně první věc, kterou bych si ve smlouvě vyhledal, je přesný seznam událostí, limit a spoluúčast – ne obecné slovo „základ“.


