
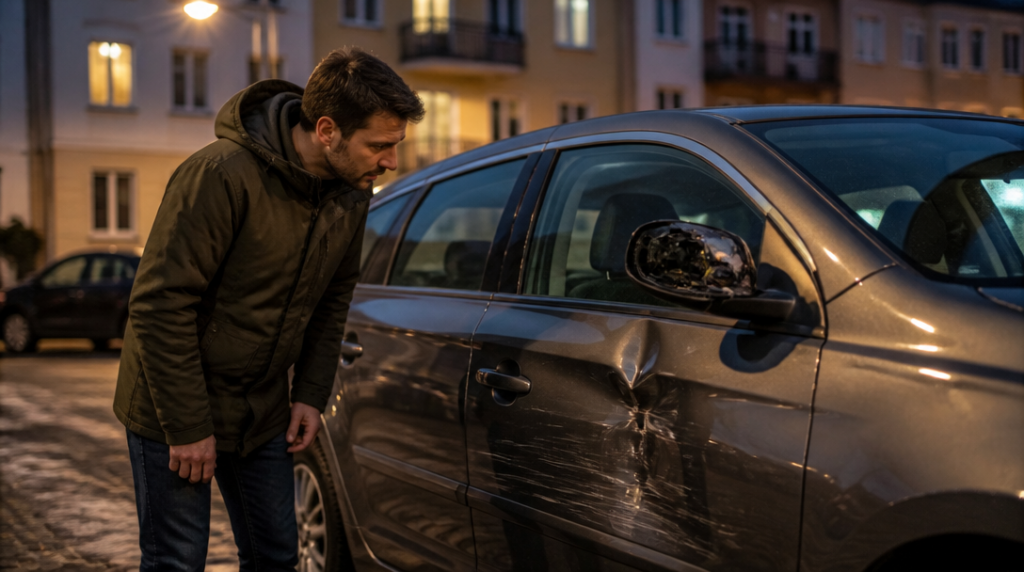
Představme si řidiče, který večer zaparkuje auto před bytovým domem. Ráno najde proražené dveře, rozbité zrcátko a poškrábaný lak. Nešlo o nehodu, přesto může oprava stát desítky tisíc korun. Právě v takové chvíli se ukáže, jestli má pojistka skutečně širší záběr, nebo chrání jen před několika vybranými situacemi.
Čtyři základní cesty ke škodě
U havarijního pojištění Kooperativy tvoří základ čtyři rizika: havárie, odcizení, živel a vandalismus. Každé z nich míří na jiný typ problému a dohromady pokrývají podstatně více scénářů než samotné povinné ručení, které slouží především k úhradě škod způsobených ostatním.
Havárie se týká poškození vlastního vozidla při střetu nebo jiné dopravní nehodě. Může jít o srážku s jiným autem, náraz do překážky nebo situaci, kdy řidič nezvládne manévr a poškodí karoserii či podvozek. U takové události není rozhodující, zda škodu způsobil někdo další. Havarijní pojištění je postavené právě na ochraně pojištěného vozu.
Odcizení pokrývá riziko krádeže vozidla. Živel se vztahuje na škody způsobené například přírodními vlivy, zatímco vandalismus řeší úmyslné poškození cizí osobou. Rozbité okno, promáčknutá karoserie nebo poničený lak tedy nemusí být následkem dopravní nehody, aby se vůbec dostaly do hry.
Rozsah konkrétní ochrany ovšem vždy vychází z pojistné smlouvy a jejích podmínek. Rozhoduje například popis události, dokumentace škody, zabezpečení vozidla nebo výše sjednané spoluúčasti.
Spoluúčast mění skutečnou cenu pojistky
Na první pohled může rozhodovat hlavně roční pojistné. U havarijního pojištění ale stejně podstatnou roli hraje spoluúčast, tedy část škody, kterou klient hradí ze svého. U tohoto produktu začíná na 5 procentech, minimálně však na 5 000 korunách.
U škody za 80 000 korun by pětiprocentní výpočet znamenal 4 000 korun, použije se proto minimální spoluúčast 5 000 korun. U opravy za 300 000 korun už pětiprocentní podíl činí 15 000 korun. Rozdíl mezi drobnou a velkou škodou je z pohledu klienta značný, i když procentní sazba zůstává stejná.
Vyšší spoluúčast obvykle snižuje cenu pojištění, zároveň ale zvyšuje částku, kterou musí řidič při škodě zaplatit. Pro někoho je přijatelnější levnější smlouva s vyšším vlastním podílem, jiný raději zaplatí více za pojistku a při nehodě řeší menší výdaj. Při porovnávání nabídek proto samotná sazba pojistného nestačí.
Evropa, asistence a doplňky pro nepříjemné situace
Pojištění platí po celé Evropě, což rozšiřuje jeho význam i mimo běžné domácí cesty. Porucha nebo nehoda v zahraničí totiž nebývá dražší jen kvůli opravě. Komplikací může být odtah, doprava posádky nebo několik dní bez možnosti pokračovat v cestě.
V ceně je základní asistenční program. Jeho přesný rozsah se řídí smlouvou, proto se vyplatí vědět, co konkrétně zahrnuje a za jakých podmínek lze pomoc využít. U cest do zahraničí může být právě asistence praktičtější než samotná informace, že je vozidlo pojištěné.
K základnímu krytí lze připojistit skla, úraz posádky, náhradní vozidlo, GAP, zavazadla a právní pomoc. Každý z těchto doplňků řeší jinou mezeru. Připojištění skel cílí na poškození čelního či jiného skla, náhradní vozidlo pomáhá překlenout dobu opravy a úrazové krytí se vztahuje na lidi ve voze, nikoli na jeho karoserii.
GAP má význam především u novějších nebo financovaných aut. Při totální škodě totiž může běžná hodnota vozidla klesnout pod částku, kterou majitel za vůz zaplatil nebo kterou ještě dluží. Bez znalosti konkrétních podmínek však nelze předpokládat, že každý produkt GAP funguje stejně.
Tři roky stejné ceny, ale jen při splnění podmínek
Součástí nabídky může být také garance ceny na tři roky. Nejde ale o automatický příslib pro každé vozidlo a každou smlouvu. Platí pro osobní a užitková vozidla do 3,5 tuny, pokud je sjednána fixní spoluúčast 5 000 korun a povinné ručení s limity nejméně 150/150 milionů korun.
Tato podmínka dobře ukazuje, proč je potřeba číst nabídku jako celek. Výhodnější sazba, pevná spoluúčast a garance ceny spolu souvisejí; změna jedné části může ovlivnit platnost jiné. U auta, které člověk plánuje používat několik let, může předvídatelná cena usnadnit rodinný rozpočet. U staršího vozu zase může být důležitější poměr mezi pojistným, spoluúčastí a reálnou hodnotou automobilu.
Havarijní pojištění proto není jen otázkou toho, zda kryje nehodu. Rozhoduje kombinace čtyř základních rizik, výše spoluúčasti, územní platnosti, asistence a doplňků. Stejně důležité je vědět, jak se postupuje při škodě a jaké doklady bude pojišťovna potřebovat. V praxi totiž nejvíc nezdržuje samotný škrábanec, ale nejasnost, co přesně bylo sjednáno.


