
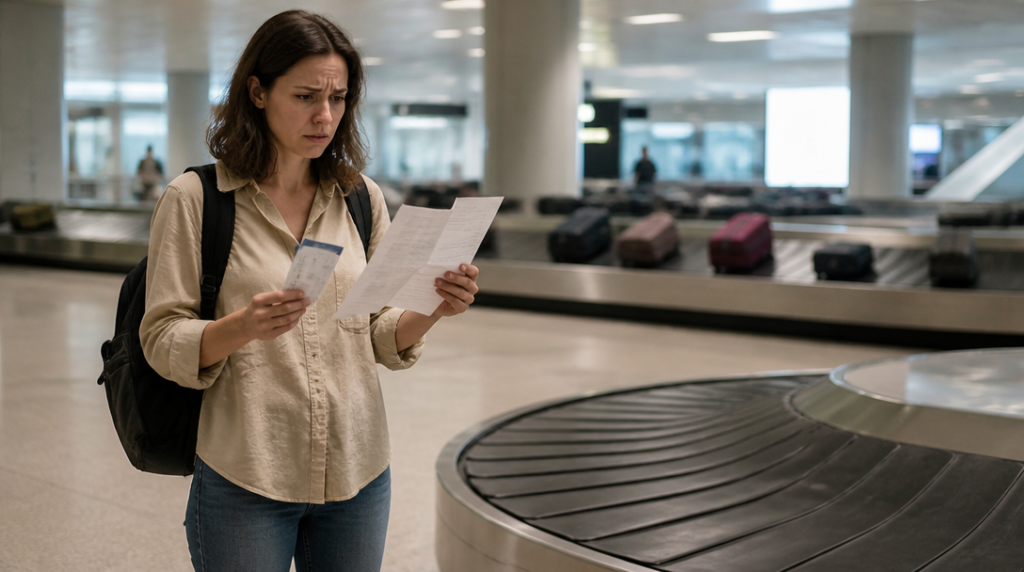
Na pásu už dávno stojí poslední kufr, kolemjdoucí si ho odnášejí a vaše zavazadlo nikde. U přepážky pro ztracená zavazadla dostanete potvrzení o nedoručení, pracovník aerolinky zapíše číslo kufru a dovolená se rázem mění v improvizovaný nákup základního oblečení. Právě v takové chvíli se ukáže, jestli máte jen cestovní pojištění, nebo také připojištění zavazadel a přehled o tom, co po vás bude pojišťovna chtít.
Aerolinka odpovídá, ale ne za celý obsah kufru bez omezení
Při ztrátě, poškození nebo zpoždění zavazadla existuje odpovědnost leteckého dopravce. Od 28. prosince 2024 je její horní hranice 1 519 SDR na cestujícího. SDR je mezinárodní účetní jednotka, jejíž kurz se mění, takže přepočet na koruny není pevně daný. Podstatnější je jiný detail: limit platí na cestujícího, nikoli na každý jednotlivý kufr.
Ani tato částka neznamená automatickou výplatu maxima. Náhrada se odvíjí od skutečně prokázané škody. Dopravce proto může řešit hodnotu ztracených věcí, jejich stáří i to, zda jste dokázali vlastnictví a cenu doložit. Účtenky, fotografie vybavení nebo doklady o nákupu mohou mít při reklamaci větší váhu než odhad typu „kufr byl plný drahých věcí“.
U poškozeného odbaveného zavazadla je třeba podat písemnou reklamaci do sedmi dnů od převzetí. Při zpoždění běží lhůta 21 dnů od okamžiku, kdy zavazadlo dostanete zpět. Protokol sepsaný ihned na letišti je praktický základ, sám o sobě ale nemusí nahradit další písemné uplatnění nároku.
Pojištění může pokrýt jinou škodu než dopravce
Cestovní pojištění se zavazadly funguje jako samostatná vrstva ochrany. Podle konkrétních podmínek může řešit krádež, ztrátu, poškození nebo náklady na nezbytné věci při zpoždění kufru. Neznamená to, že pojišťovna bez dalšího zaplatí všechno, co bylo uvnitř. Rozhoduje pojistný limit, spoluúčast, výluky a způsob, jakým je v podmínkách definována ztráta či krádež.
Rozdíly mezi produkty jsou značné. Jedno pojištění spojené s mobilními službami například uvádí limit 20 000 korun za zavazadla celkem a 10 000 korun na jednu věc. Elektronika a sportovní vybavení mají v tomto nastavení společný limit 10 000 korun. U dražšího fotoaparátu, notebooku nebo lyžařské výbavy tak může pojistka působit štědře na první pohled, ale při rozdělení limitu na jednotlivé předměty rychle narazíte na strop.
Jiný produkt nabízí při ztrátě nebo odcizení kufru plnění až 50 000 korun. Slovo „až“ je zde rozhodující. Horní hranice neříká, že pojišťovna vyplatí tuto částku za každý kufr; skutečné plnění se řídí hodnotou škody a podmínkami smlouvy. U některých variant se navíc rozlišuje běžné zavazadlo, elektronika, sportovní vybavení nebo věci uložené v odbaveném kufru.
U zpožděného řádně odbaveného zavazadla může nárok vzniknout až po více než šesti hodinách. Náhrada nezbytných věcí je v jednom z běžně nabízených nastavení omezena na 5 000 korun za pojistnou událost. Takový limit může stačit na základní hygienu a několik kusů oblečení, ale ne na rozsáhlejší nákupy pro celou rodinu.
Papírování rozhoduje skoro stejně jako samotný limit.
Co si připravit při reklamaci
Pojišťovna běžně požaduje písemné potvrzení dopravce o zpoždění nebo nedoručení zavazadla. Hodí se proto uschovat reklamační protokol, číslo případu, palubní vstupenku i potvrzení o odbavení kufru. Bez dokladu od aerolinky se nárok prokazuje obtížně, protože pojišťovna potřebuje vědět, kdy a za jakých okolností problém vznikl.
U nákupů nezbytných věcí si schovejte originály účtenek. Nejde jen o formální požadavek. Účtenka ukazuje, co přesně jste koupili a kolik to stálo, zatímco obecný výpis z účtu nemusí obsahovat dost podrobností. Nakupovat je rozumné střídmě: základní oblečení, hygienické potřeby nebo další skutečně nutné věci mají jinou pozici než drahé vybavení, které by pojišťovna mohla považovat za nadstandard.
Před cestou má smysl sepsat si hodnotnější obsah kufru a vyfotit ho. U elektroniky si ponechte doklady o koupi a ověřte, zda ji podmínky vůbec zahrnují při přepravě v odbaveném zavazadle. Některé věci mohou být z krytí vyloučené nebo mít nižší limit. Cennosti a zařízení proto patří spíše do příručního zavazadla, pokud pravidla dopravce jejich přepravu umožňují.
Nejlevnější pojistka nemusí být špatná, jen je potřeba vědět, na jaký scénář je stavěná. Limit 20 000 korun může být dostačující pro běžné oblečení a drobnější osobní věci, zatímco cestující s drahou technikou ocení vyšší celkový limit jen tehdy, když se vztahuje i na konkrétní typ vybavení. U rodinné cesty je navíc vhodné zkontrolovat, zda se limit počítá za osobu, nebo za celou pojistnou událost.
Když kufr zmizí úplně, řešíte paralelně dopravce i pojišťovnu. Jedna cesta vede přes reklamaci skutečné škody u aerolinky, druhá přes pojistné podmínky a doklady k události. Čím přesněji máte zdokumentovaný obsah, hodnotu věcí a průběh reklamace, tím méně prostoru zůstává pro dohady o tom, co se vlastně stalo.


