
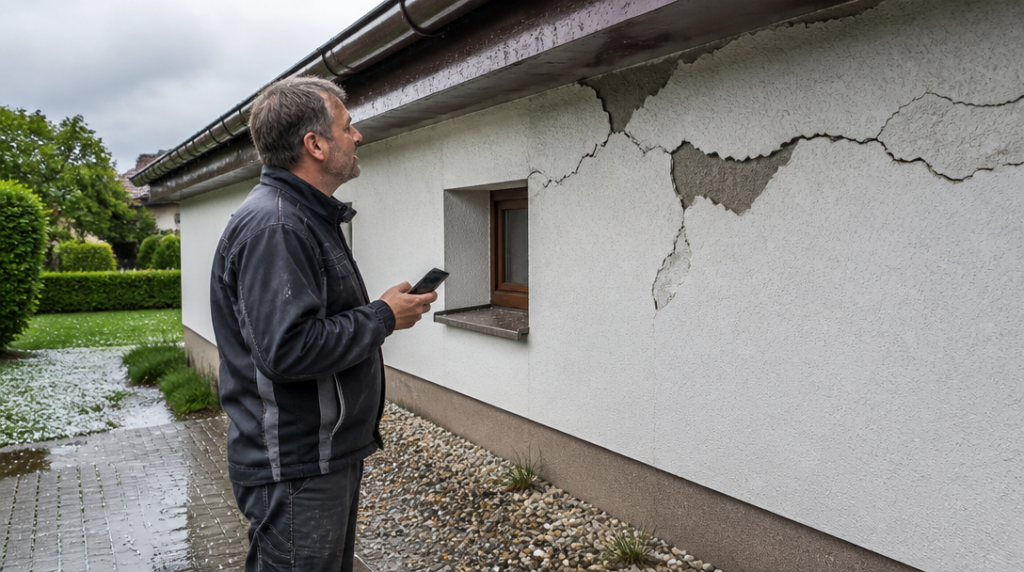
Na jaře si majitel domu všiml tmavé šmouhy pod okapem. O pár dní později se po dešti začala odlupovat část omítky a v zateplení se objevila měkká místa. První myšlenka bývá jasná: máme přece pojištěný dům, opravu tedy zaplatí pojišťovna.
Jenže právě u fasády taková úvaha často narazí. Pojištění nemovitosti obvykle nekryje každou vadu, která se na obvodových zdech objeví. Rozhoduje hlavně to, co poškození způsobilo a jaká rizika jsou uvedena ve smlouvě.
Běžná pojistka může fasádu i zateplení zahrnovat jako součást pojištěné stavby. Peníze ale přicházejí na řadu jen tehdy, když škodu vyvolá konkrétní sjednané riziko. Typicky jde o požár, vichřici, krupobití nebo vandalismus.
Kroupy mohou například poškodit povrch fasády, silný vítr strhnout část zateplovacího systému a vandalové poničit omítku. Jestliže však fasáda pomalu praská kvůli špatnému provedení nebo do ní dlouhodobě proniká voda, běžné pojištění se na takový problém většinou nevztahuje.
Pojišťovna nehradí postupné chátrání, běžné opotřebení ani škody způsobené vlhkostí, vadným materiálem nebo nekvalitní stavební prací. Fasáda zkrátka není spotřebič, který se pokazí v jednom okamžiku. U mnoha závad se hledá příčina týdny nebo měsíce zpátky.
Právě v tom bývá největší háček. Poškozená omítka může vypadat stejně po krupobití i po dlouhodobém zatékání, ale pro likvidátora jde o dva úplně odlišné případy. Jeden může spadat do pojistného krytí, druhý skončí mezi výlukami.
Pozornost si zaslouží také škody způsobené zvířaty a hmyzem. Ne každá smlouva je řeší automaticky a rozdíly mezi produkty mohou být překvapivě velké. Některé podmínky například vylučují znečištění fasády živočichy, jestliže nemá vliv na funkčnost zateplení.
To může být rozdíl mezi uhrazenou opravou a zamítnutou žádostí. Rozsápaný povrch, trus nebo špína nemusí stačit. Pojišťovna může zkoumat, zda je skutečně narušená ochranná nebo izolační funkce celého systému.
Na trhu existují i širší varianty. Jedna z nich může být označena jako „All risk“ a slibovat krytí stavebních součástí při škodě z jakékoli příčiny. Ani tento název však neznamená bianco šek na každou opravu.
Rozhoduje konkrétní smlouva, její limity, spoluúčast a výluky. Výraz „jakákoli příčina“ se vždy čte společně s ostatními ustanoveními. Pokud je například určitý typ poškození výslovně vyloučený, širší název produktu ho neobejde.
Rozdíly jsou vidět i u škod od zvířat a hmyzu. Některé produkty od jara 2025 uvádějí krytí poškození zateplené fasády těmito živočichy a nově počítají také s vnitřním zateplením. Jinde se naopak řeší jen funkční poškození, nikoli samotné znečištění povrchu.
Při sjednávání pojištění proto nestačí projít jen částku, na kterou je dům pojištěný. Stejně podstatné je, zda smlouva zahrnuje stavební součásti, jak popisuje fasádu a zateplení, jaké má limity a co přesně vylučuje.
Rozumné je podívat se také na stáří stavby a způsob provedení zateplení. Pojištění není náhradou za reklamaci vůči stavební firmě ani za běžnou údržbu domu. Když se od začátku objevuje špatně provedený detail kolem oken nebo soklu, pojistka z toho obvykle neudělá náhlou pojistnou událost.
Jakmile škoda vznikne, vyplatí se místo okamžité opravy nejdřív všechno zdokumentovat. Fotografie celku i detailů, datum zjištění, popis počasí a případné stopy po zásahu zvířat mohou později pomoct při posuzování příčiny. Poškozené místo není dobré bez domluvy kompletně odstranit, protože pojišťovna může potřebovat vidět jeho původní stav.
U havarijního poškození má samozřejmě přednost zabezpečení domu. Provizorní zakrytí nebo omezení dalšího zatékání může být nutné, jen je vhodné uchovat doklady o provedených krocích a nákladech. Oznámení škody by mělo následovat podle pravidel konkrétní pojišťovny.
Majitel domu z úvodního příběhu tak nemůže vycházet jen z toho, že má na smlouvě uvedenou nemovitost. Potřebuje zjistit, zda šmouhy a odlupování způsobil jednorázový zásah krytý pojistkou, nebo dlouhodobý problém se střechou, vlhkostí či samotným zateplovacím systémem. Fasáda pak není pouhá barevná slupka domu, ale místo, kde se při likvidaci škody potkává stavební technika s přesným jazykem pojistných podmínek.


