
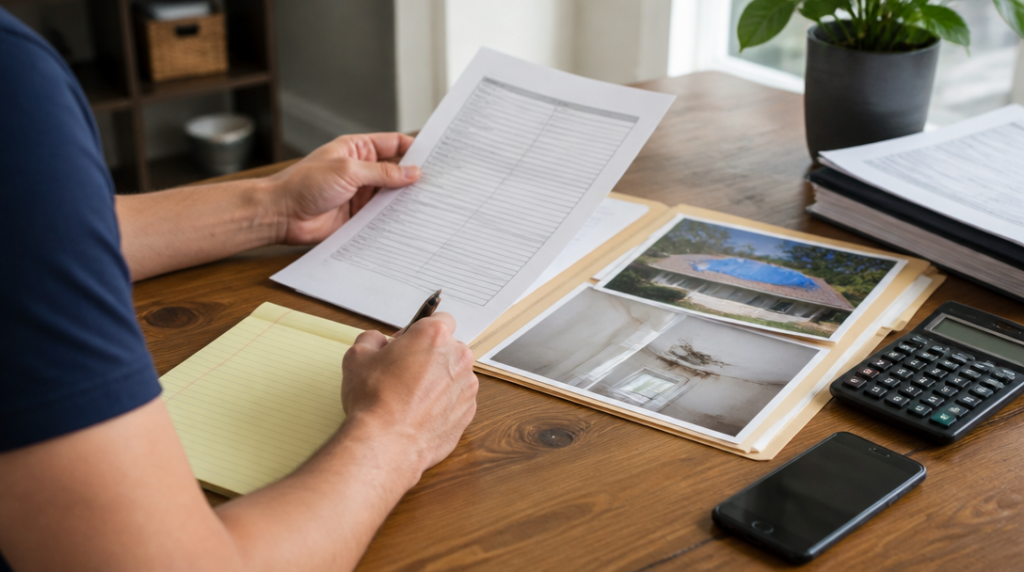
Pojišťovna musí po oznámení pojistné události zahájit šetření bez zbytečného odkladu a standardně ho dokončit nejpozději do tří měsíců. Teprve po jeho ukončení začíná běžet lhůta pro výplatu: pojistné plnění je splatné do patnácti dnů.
Tři měsíce ale neznamenají, že pojišťovna může celou dobu mlčet. Jestliže šetření do této lhůty nedokončí, musí písemně sdělit důvod, proč se tak stalo. Může chybět dokumentace, čeká se na odborné posouzení nebo není jasné, jak přesně k události došlo. Samotné oznámení typu „případ stále řešíme“ bez vysvětlení zpravidla nestačí.
Pojistnou událostí může být například havárie auta, vytopení bytu, pracovní neschopnost, úraz nebo škoda způsobená jiné osobě. Pojišťovna si po oznámení zjišťuje okolnosti případu a ověřuje, zda událost skutečně spadá pod sjednané pojištění. Proto se ptá na průběh nehody, datum, místo, rozsah škody i další osoby, které u ní byly. U majetkových škod může chtít fotografie, doklady o poškozených věcech, faktury za opravu nebo potvrzení od policie. U zdravotních a úrazových pojištění se neobejde bez lékařských zpráv.
Oznámení škody tedy není jen formalita. Čím přesnější informace pojišťovna dostane hned na začátku, tím menší prostor zůstává pro další doplňování. Vyplatí se popsat událost věcně, uvést časovou posloupnost a přiložit dokumenty, které ji dokládají. Pokud některý podklad zatím není k dispozici, je lepší to výslovně napsat než na něj zapomenout.
Výše plnění se neurčuje podle dojmu poškozeného ani automaticky podle částky, kterou požaduje. Rozhoduje pojistná smlouva, sjednaná pojistná částka nebo limit plnění a také konkrétní rozsah škody. Z vypočtené částky se může odečíst spoluúčast. Když je například ve smlouvě sjednána spoluúčast, nenese pojišťovna celou škodu, i kdyby jinak do daného typu pojištění spadala.
U některých smluv je podstatné, zda byla pojištěná věc kryta v nové, nebo časové hodnotě. Rozdíl může vzniknout také podle toho, zda se škoda řeší opravou, nebo peněžní náhradou. Přesná pravidla ale vždy vycházejí z konkrétních podmínek, nikoli z obecné představy, že pojištění pokryje všechno, co se přihodí.
Právě pojistné podmínky bývají místem, kde se rozhoduje o celém nároku. Obsahují výluky, tedy situace, na které se pojištění nevztahuje. U některých produktů se uplatňuje čekací doba, během níž nárok ještě nevzniká. Problém může představovat i nesplnění oznamovací povinnosti nebo neuhrazené pojistné. Plnění pak může být zamítnuto, případně sníženo.
Zkrácení plnění by pojišťovna neměla oznámit jen výslednou částkou bez vysvětlení. Poškozený potřebuje vědět, jak pojišťovna ke kalkulaci dospěla, jakou spoluúčast odečetla a o které ustanovení smlouvy své rozhodnutí opírá. Stejně tak má smysl chtít konkrétní důvod zamítnutí. Věta, že událost „nesplňuje podmínky pojištění“, sama o sobě mnoho neobjasňuje.
Na papíře připomíná likvidace škody jednoduchý postup, v praxi se podobá spíše skládání skládačky: jednotlivé dokumenty musí zapadnout do popisu události a do pravidel smlouvy. Nejčastější potíž nevzniká u samotné výplaty, ale už při dokazování, co se stalo a jak velká škoda skutečně vznikla.
Po ukončení šetření by měl klient obdržet informaci o výsledku a výši plnění, případně o důvodech krácení či zamítnutí. Pokud peníze nedorazí ani do patnácti dnů od ukončení šetření, je namístě nejprve ověřit, zda pojišťovna skutečně šetření uzavřela a zda má správné platební údaje. Při nesouhlasu s výsledkem je užitečné reagovat písemně, uvést konkrétní námitky a přiložit dokumenty, které tvrzení podporují. E-maily, dopisy, fotografie i lékařské zprávy je rozumné uchovat pohromadě, protože právě z nich se později skládá obraz celého případu.


